직계존속 직계비속 범위와 촌수 한눈에 정리|부모·조부모·자녀·손자녀 구분법
직계존속은 부모·조부모처럼 나를 기준으로 위로 직선으로 이어진 혈족이고, 직계비속은 자녀·손자녀처럼 아래로 직선으로 이어진 혈족입니다. 형제자매나 삼촌·사촌은 아무리 가까워도 옆으로 뻗은 방계라 직계가 아닙니다. 이 글은 민법 기준으로 범위와 촌수를 표로 정리했습니다.
📌 직계존속 직계비속 한눈에 보기
직계존속(直系尊屬): 부모 1촌 · 조부모·외조부모 2촌 · 증조부모 3촌 · 고조부모 4촌
직계비속(直系卑屬): 자녀 1촌 · 손자녀·외손자녀 2촌 · 증손자녀 3촌 · 고손자녀 4촌
직계가 아닌 경우: 형제자매 2촌 방계 · 삼촌·고모·이모 3촌 방계 · 사촌 4촌 방계
확인일: 2026년 10월 30일 (민법 제768조·제770조 기준, 일반 정보 안내)
촌수를 세는 기준은 언제나 ‘나’입니다. 위로 한 세대를 올라갈 때마다 1촌씩 늘어나고, 아래로 한 세대를 내려갈 때마다 1촌씩 늘어납니다. 부계·모계 구분은 없습니다. 외조부모도 조부모와 같은 2촌 직계존속이고, 외손자녀도 손자녀와 같은 2촌 직계비속입니다.
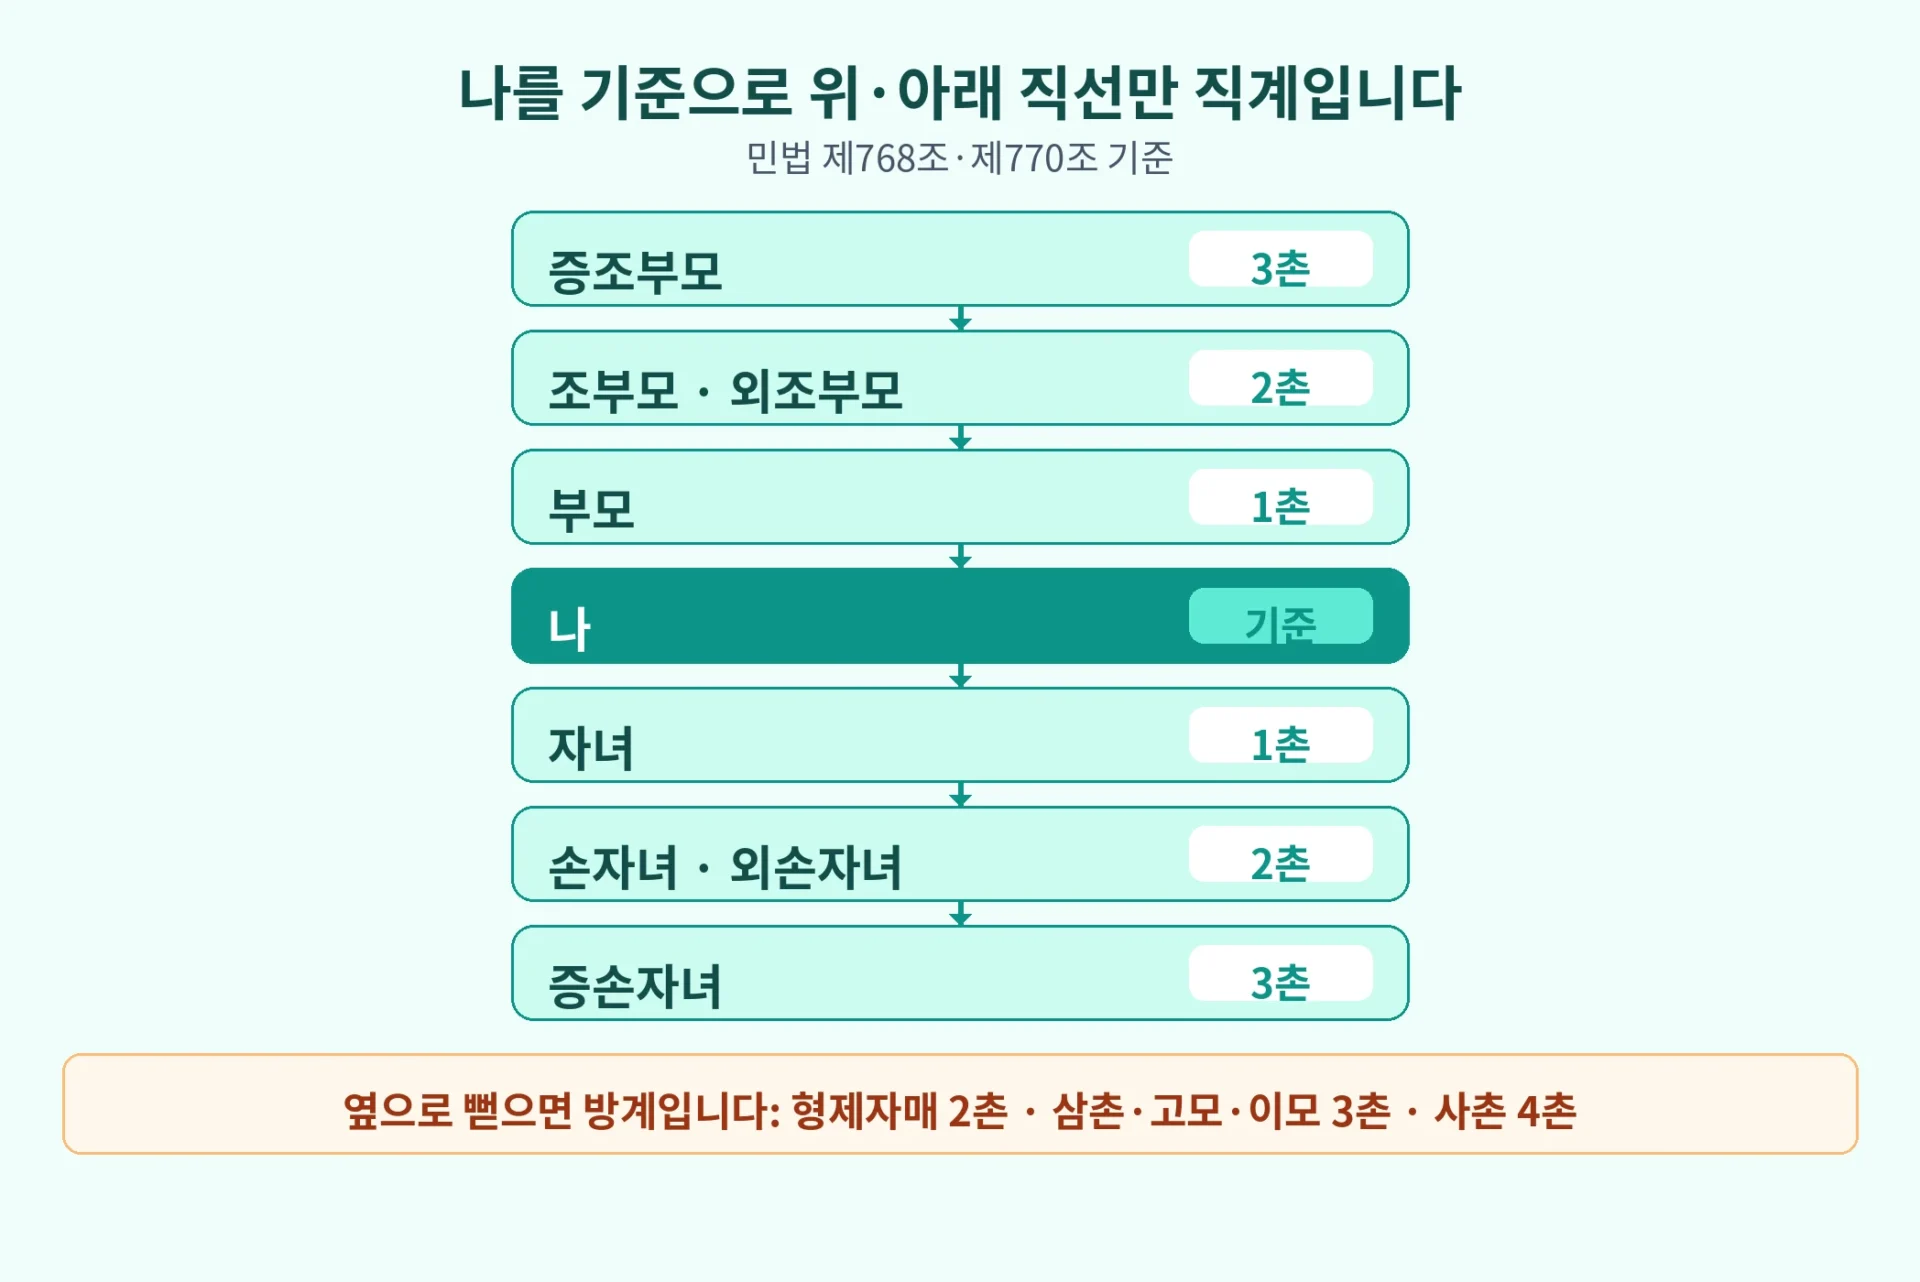
직계존속 직계비속 범위 한눈에 보기: 1촌부터 4촌까지
민법 제768조는 자기의 직계존속과 직계비속을 직계혈족이라 하고, 형제자매와 형제자매의 직계비속, 직계존속의 형제자매 및 그 형제자매의 직계비속을 방계혈족이라 합니다. 말만 풀면 이렇습니다. 직선으로 이어진 위아래만 직계이고, 직선에서 옆으로 갈라진 관계는 전부 방계입니다.
| 구분 | 해당하는 사람 | 촌수 |
|---|---|---|
| 직계존속 | 부모, 양부모 | 1촌 |
| 직계존속 | 조부모, 외조부모 | 2촌 |
| 직계존속 | 증조부모, 외증조부모 | 3촌 |
| 직계존속 | 고조부모, 외고조부모 | 4촌 |
| 직계비속 | 자녀, 양자·친양자 | 1촌 |
| 직계비속 | 손자녀, 외손자녀 | 2촌 |
| 직계비속 | 증손자녀 | 3촌 |
| 직계비속 | 고손자녀 | 4촌 |
직계혈족에는 촌수 상한이 없습니다. 5촌·6촌 위로 곧게 이어져도 직계존속이고, 아래로 곧게 이어져도 직계비속입니다. 자주 틀리는 지점이 여기입니다. 고조부모를 4촌이라 해서 “직계는 4촌까지”로 아는 경우가 있는데, 4촌은 표의 끝이 아니라 세대를 센 결과일 뿐입니다.
직계존속 직계비속 촌수 계산법: 민법 제770조 세대 수로 세는 법
민법 제770조 제1항은 직계혈족의 촌수를 “자기로부터 직계존속에 이르고 자기로부터 직계비속에 이르는 세대 수”로 정한다고 합니다. 계산은 단순합니다. 나에서 상대방까지 세대를 몇 번 거치는지 세면 됩니다.
나에서 부모까지는 1세대라 1촌, 나에서 조부모까지는 부모를 거쳐 2세대라 2촌, 나에서 증조부모까지는 3세대라 3촌입니다. 아래쪽도 같습니다. 나에서 자녀까지 1촌, 손자녀까지 2촌, 증손자녀까지 3촌입니다. 복붙용으로 모아보면 이렇습니다.
📋 복붙용 직계 촌수 계산법
위로: 나 → 부모 1촌 → 조부모·외조부모 2촌 → 증조부모 3촌 → 고조부모 4촌
아래로: 나 → 자녀 1촌 → 손자녀·외손자녀 2촌 → 증손자녀 3촌 → 고손자녀 4촌
원칙: 세대 수 = 촌수, 부계·모계 구분 없음, 직계 상한 없음
직계존속 직계비속과 방계혈족 구분법: 형제자매 2촌·사촌 4촌
방계혈족의 촌수는 민법 제770조 제2항 방식으로 셉니다. 나에서 공통 조상까지 올라간 세대 수와, 그 공통 조상에서 상대방까지 내려간 세대 수를 합산합니다. 말이 어려워 보이지만 예시로 보면 바로 이해됩니다.
| 관계 | 세는 경로 | 촌수 |
|---|---|---|
| 형제자매 | 나 → 부모 → 형제자매 | 2촌 방계 |
| 조카(형제자매의 자녀) | 나 → 부모 → 형제자매 → 조카 | 3촌 방계 |
| 삼촌·고모·이모·외삼촌 | 나 → 부모 → 조부모 → 삼촌 | 3촌 방계 |
| 사촌 | 나 → 부모 → 조부모 → 삼촌 → 사촌 | 4촌 방계 |
형제자매가 2촌이라서 직계로 착각하는 경우가 많습니다. 촌수가 가깝다고 직계가 되는 것이 아닙니다. 직계는 오직 위아래 직선뿐입니다. 삼촌·고모·이모도 마찬가지입니다. 윗세대라서 “존속”이라는 말은 쓸 수 있지만, “직계존속”은 아닙니다. ‘직계’ 두 글자가 붙으면 직선만 남습니다.
배우자의 부모는 직계존속 직계비속이 아니라 1촌 인척입니다
배우자 본인은 혈족이 아닙니다. 피로 이어진 관계가 아니므로 직계도 방계도 아니고, 촌수로 세지 않습니다. 대신 배우자의 부모, 즉 장인·장모와 시부모는 민법상 인척입니다. 민법 제769조는 혈족의 배우자, 배우자의 혈족, 배우자의 혈족의 배우자를 인척으로 정합니다.
인척의 촌수는 민법 제771조 방식으로 정합니다. 배우자의 혈족에 대해서는 배우자의 그 혈족에 대한 촌수를 따릅니다. 배우자에게 부모는 1촌이므로, 나에게 장인·장모와 시부모는 1촌 인척이 됩니다. 같은 방식으로 며느리와 사위는 자녀의 배우자라서 나에게 1촌 인척입니다. 며느리·사위를 직계비속으로 부르는 것은 틀린 표현입니다.
인척관계는 혼인의 취소나 이혼으로 종료합니다(민법 제775조 제1항). 부부 중 한 사람이 사망한 경우, 살아남은 배우자가 재혼하면 사망한 배우자와 관련된 인척관계도 종료합니다(같은 조 제2항). 이혼 뒤 전 배우자의 부모를 “직계존속”으로 부를 수 없는 이유가 여기에 있습니다.
계부·계모와 직계존속 직계비속: 민법과 세법 기준이 다릅니다
민법 기준으로 계부·계모는 직계존속이 아닙니다. 계부·계모는 부모의 배우자, 즉 혈족의 배우자에 해당해 민법 제769조상 인척입니다. 일부 블로그에서 계부·계모를 직계존속 표에 넣는 경우가 있는데, 민법 기준으로 보면 틀린 분류입니다.
그런데 세법에서는 기준이 다릅니다. 상속세 및 증여세법 제53조는 직계존속으로부터 증여받은 경우에 “수증자의 직계존속과 혼인 중인 배우자”를 포함한다고 정합니다. 국세청 증여재산공제 안내도 직계존속 항목에 “(계부, 계모 포함)”이라고 적고 있습니다. 민법상 친족 분류에서는 계부·계모가 인척이지만, 증여세 공제를 적용할 때는 직계존속 범주에 넣어 5천만 원 한도를 적용한다는 뜻입니다. 법마다 기준이 다르다는 점을 꼭 구분하시기 바랍니다.
양자·친양자의 직계존속 직계비속 촌수: 입양 시점 기준
민법 제772조 제1항은 양자와 양부모 및 그 혈족·인척 사이의 친계와 촌수를 입양한 때부터 혼인 중의 출생자와 동일한 것으로 본다고 합니다. 양자는 입양한 날부터 양부모의 직계비속이 되고, 양부모는 양자의 직계존속이 됩니다. 양자의 자녀도 양부모에게는 직계비속(손자녀)이 됩니다.
친양자도 같은 틀에서 이해하시면 됩니다. 다만 친양자는 입양과 함께 입양 전 친생부모와의 친족관계가 종료되는 점이 일반 양자와 다릅니다. 입양 전후 관계가 얽힌 사안은 서류상 친족관계가 어떻게 정리됐는지까지 확인해야 하므로, 개별 사안은 가정법원·전문가 확인이 필요합니다.
직계존속 직계비속 상속 순위와 증여 공제 참고: 1순위·2순위·5천만 원
상속 순위는 민법 제1000조가 정합니다. 1순위는 피상속인의 직계비속, 2순위는 직계존속, 3순위는 형제자매, 4순위는 4촌 이내의 방계혈족입니다. 배우자는 민법 제1003조에 따라 직계비속이나 직계존속이 있으면 함께 상속받고, 직계비속과 직계존속이 모두 없으면 단독으로 상속받습니다. 같은 순위 안에서는 촌수가 가까운 사람이 먼저 상속인이 되고, 촌수가 같으면 함께 상속받습니다. 자세한 계산은 유산상속비율 글에서 확인하세요.
| 증여자 | 증여재산공제 한도(10년 합산) |
|---|---|
| 배우자 | 6억 원 |
| 직계존속(계부·계모 포함) | 5천만 원(미성년자가 받으면 2천만 원) |
| 직계비속 | 5천만 원 |
| 기타 친족 | 1천만 원 |
참고로 자녀가 아닌 직계비속, 예를 들어 손자녀에게 증여하면 세액에 할증이 붙을 수 있습니다(상속세 및 증여세법 제57조). 공제 한도는 10년 합산 기준이라 과거에 받은 공제까지 합쳐서 계산합니다. 자세한 계산은 증여세 계산기 글에서 확인하세요. 증여·상속은 금액과 가족 구성이 얽히면 결론이 달라지므로, 실제 신고 전에는 국세청 안내나 세무 전문가 확인을 권합니다. 이 글은 일반 정보 안내이며 법률 자문이 아닙니다.
직계존속 직계비속 자주 묻는 질문
Q 외조부모도 직계존속인가요?
A 그렇습니다. 민법은 부계·모계를 구분하지 않습니다. 외조부모는 조부모와 같은 2촌 직계존속이고, 외증조부모는 3촌 직계존속입니다. 외손자녀도 손자녀와 같은 2촌 직계비속입니다.
Q 형제자매는 왜 직계존속 직계비속이 아닌가요?
A 형제자매는 나에서 옆으로 갈라진 관계라 민법 제768조상 방계혈족입니다. 촌수는 나 → 부모 → 형제자매 경로로 2촌이지만, 촌수가 가깝다고 직계가 되지는 않습니다. 직계는 위아래 직선만 해당합니다.
Q 장인·장모와 시부모는 직계존속인가요?
A 민법상으로는 직계존속이 아니라 1촌 인척입니다. 민법 제771조는 배우자의 혈족에 대해 배우자의 촌수를 따르도록 정합니다. 배우자에게 부모는 1촌이므로, 나에게는 장인·장모와 시부모가 1촌 인척이 됩니다. 며느리·사위도 같은 방식으로 1촌 인척입니다.
Q 계부·계모에게 증여하면 직계존속 공제를 받을 수 있나요?
A 증여세 공제 기준으로는 받을 수 있습니다. 민법상 계부·계모는 인척이지만, 상속세 및 증여세법 제53조는 직계존속에 수증자의 직계존속과 혼인 중인 배우자를 포함하고, 국세청 안내도 직계존속 항목에 계부·계모 포함을 명시합니다. 한도는 5천만 원(미성년자가 받으면 2천만 원), 10년 합산 기준입니다.
Q 양자로 들인 자녀도 직계비속인가요?
A 그렇습니다. 민법 제772조는 양자와 양부모 사이의 친계와 촌수를 입양한 때부터 혼인 중의 출생자와 동일한 것으로 봅니다. 양자는 양부모의 1촌 직계비속이 되고, 양자의 자녀는 양부모의 2촌 직계비속이 됩니다.
Q 사촌은 몇 촌이고 직계존속 직계비속에 들어가나요?
A 사촌은 4촌 방계혈족으로, 직계존속 직계비속에 들어가지 않습니다. 경로는 나 → 부모 → 조부모 → 삼촌 → 사촌으로 4세대를 거칩니다. 민법 제777조상 친족 범위(8촌 이내 혈족)에는 들어가지만 직계는 아닙니다.
직계존속 직계비속 최종 체크리스트
✅ 나를 기준으로 위로 직선이면 직계존속, 아래로 직선이면 직계비속인가요? ✅ 부모 1촌·조부모 2촌·증조부모 3촌, 자녀 1촌·손자녀 2촌·증손자녀 3촌으로 세었나요? ✅ 형제자매·삼촌·사촌은 방계로 따로 구분했나요? ✅ 장인·장모·시부모와 며느리·사위는 1촌 인척으로 구분했나요? ✅ 계부·계모는 민법상 인척, 세법상 증여공제 직계존속으로 구분했나요? ✅ 증여·상속 금액이 얽힌 경우 국세청 안내나 전문가 확인을 거쳤나요?
📎 공식 출처: 국가법령정보센터 민법 (제768조·제769조·제770조·제771조·제772조·제777조·제1000조·제1003조, 2026년 10월 30일 확인 기준) · 국가법령정보센터 상속세 및 증여세법 제53조·제57조 · 국세청 증여재산공제 안내. 이 글은 일반 정보 안내이며, 개별 사안에 대한 법률 자문이 아닙니다. 실제 적용 전에는 관공서나 전문가 확인을 권합니다.