한미반도체 자사주 100억 매수|TC본더 사업 구조와 3분기 실적 정리
곽동신 한미반도체 회장이 사재 100억원을 들여 자사주를 추가로 사기로 했습니다. 취득 예정일은 2026년 12월 2일, 예정 단가는 주당 18만원, 규모는 55,560주입니다. 이번 매수가 끝나면 지분율은 33.63%에서 33.69%가 됩니다. 3분기 실적은 매출 1,810억원, 영업이익 908억원, 영업이익률 50.2%로, 지난해 같은 기간보다 매출 8.9%, 영업이익 33.9% 늘었습니다. 아래에서 매수 일정표와 3분기 실적표를 먼저 확인하고, TC본더 사업 구조와 체크포인트까지 정리했습니다. (2026년 11월 4일 확인 기준)
📌 핵심 정리
① 자사주 100억원 매수는 예정입니다. 12월 2일 장내 매수가 끝나야 완료됩니다. ② 2026년 매수는 이번이 5번째로, 올해 누적 267억원, 2023년부터 누적 802억원입니다. ③ 3분기는 전년 대비 성장했지만 전분기 대비로는 매출 27.9%, 영업이익 30.3% 줄었습니다. 두 방향이 동시에 성립합니다. ④ 수주 금액과 매출은 다릅니다. 계약은 잡혀도 인도와 인수 절차를 거쳐야 실적으로 인식됩니다.
한미반도체 자사주 100억 매수 일정표|12월 2일·55,560주·18만원
2026년 11월 4일 공시 내용을 일정표로 정리했습니다. 숫자는 공시 원문과 복수 보도가 일치하는 값입니다.
| 항목 | 내용 |
|---|---|
| 매수 주체 | 곽동신 한미반도체 회장 (사재, 최대주주) |
| 공시일 | 2026년 11월 4일 |
| 취득 예정일 | 2026년 12월 2일 (장내 매수) |
| 취득 예정 주식 수 | 보통주 55,560주 |
| 취득 예정 단가 | 주당 18만원 |
| 총 매입 금액 | 100억80만원 |
| 지분율 변화 | 33.63% → 33.69% (0.06%포인트 상승, 완료 기준) |
지분율이 0.06%포인트만 오르는 이유는 회장의 기존 지분 자체가 이미 33%를 넘기 때문입니다. 금액보다 눈여겨볼 대목은 따로 있습니다. 2023년부터 이어진 매수가 이번까지 끊기지 않았다는 점입니다.
한미반도체 자사주 2026년 매수 내역|5회 267억원·누적 802억원
올해 매수 내역을 월별로 정리했습니다. 5번의 매수를 더하면 267억원이 됩니다.
| 시기 | 규모 | 비고 |
|---|---|---|
| 2026년 4월 | 30억원 | 올해 1번째 |
| 2026년 6월 | 80억원 | 올해 2번째 |
| 7월 | 50억원 | 올해 3번째 |
| 10월 | 7억원 | 올해 4번째 |
| 12월 2일 예정 | 100억원 | 올해 5번째, 이번 공시 |
| 2026년 합계 | 267억원 | 2023년부터 누적 802억원 (이번 완료 기준) |
한 가지 짚고 넘어갈 점이 있습니다. 10월 매수 7억원은 앞선 달들에 비해 작습니다. 그 뒤 한 달도 지나지 않아 100억원 공시가 나온 만큼, 월별 금액의 크고 작음만으로 의도를 재단하기는 어렵습니다. 흐름으로 보면 2023년부터 매년 사재 매수가 이어져 왔다는 사실 자체가 이 글에서 확인할 수 있는 전부입니다.
한미반도체 자사주 공시 직전 3분기 실적표|매출 1,810억원·영업이익 908억원
2026년 10월 30일 공시된 3분기 잠정실적입니다. 외부감사인의 검토를 거치기 전 수치라 확정 실적에서 달라질 수 있다는 점이 공시에 명시돼 있습니다.
| 구분 | 2025년 3분기 | 2026년 2분기 | 2026년 3분기 |
|---|---|---|---|
| 매출 | 1,662억원 | 2,512억원 | 1,810억원 |
| 영업이익 | 678억원 | 1,303억원 | 908억원 |
| 영업이익률 | 40.8% | 51.9% | 50.2% |
| 전년 동기 대비 | — | — | 매출 +8.9%, 영업이익 +33.9% |
| 전분기 대비 | — | — | 매출 -27.9%, 영업이익 -30.3% |
공시 원수치는 매출 181,014백만원, 영업이익 90,803백만원입니다. 일부 매체에서 영업이익을 910억원으로 표기한 것은 반올림한 값이라, 이 글에서는 공시 수치인 908억원을 씁니다. 2026년 3분기까지 누적 매출은 4,831억원, 누적 영업이익은 2,296억원입니다.
한미반도체 자사주 매수는 ‘예정’입니다|완료와 예정의 구분
⚠️ 함정 3가지, 이 글에서 구분한 것
① 이번 100억원 매수는 12월 2일 장내 매수 예정입니다. 공시일인 11월 4일에 이미 사들인 것이 아닙니다. ② 3분기는 전년 대비 성장과 전분기 대비 감소가 동시에 맞습니다. 어느 한쪽만 떼어 읽으면 실적을 오판합니다. ③ 수주 금액은 매출이 아닙니다. 삼성전기 MSVP 244억8,000만원도 계약 규모이며, 인도와 인수 절차를 거쳐야 실적으로 인식됩니다.
공시 문언을 그대로 읽는 습관이 중요한 이유가 여기에 있습니다. “취득할 예정”이라는 표현은 아직 거래가 끝나지 않았다는 뜻입니다. 지분율 33.69% 역시 “완료되면”이라는 조건이 붙은 수치입니다. 거래계획보고서상 실제 취득 단가·수량은 예정과 달라질 수 있습니다. 12월 2일 이후 실제 취득 공시가 나오는지 확인하는 것이 이 사안의 다음 단계입니다.
한미반도체 TC본더 사업 구조|HBM·MSVP·EMI 쉴드 3축
한미반도체는 반도체 후공정 장비 기업입니다. 사업을 세 갈래로 나누면 구조가 한눈에 들어옵니다.
| 축 | 하는 일 | 위치 |
|---|---|---|
| TC본더 | D램 칩을 열과 압력으로 수직 적층해 HBM으로 만드는 열압착 본딩 장비 | HBM 분야 세계 1위 (시장조사업체 테크인사이츠, 지난해 1~3분기 누적 점유율 71.2%) |
| MSVP | 반도체 패키지를 정밀 절단하고 세척·건조·비전 검사·선별·적재하는 후공정 장비 | 세계 1위 |
| EMI 쉴드 | 전자파 간섭을 막는 쉴드 장비 | 세계 1위 |
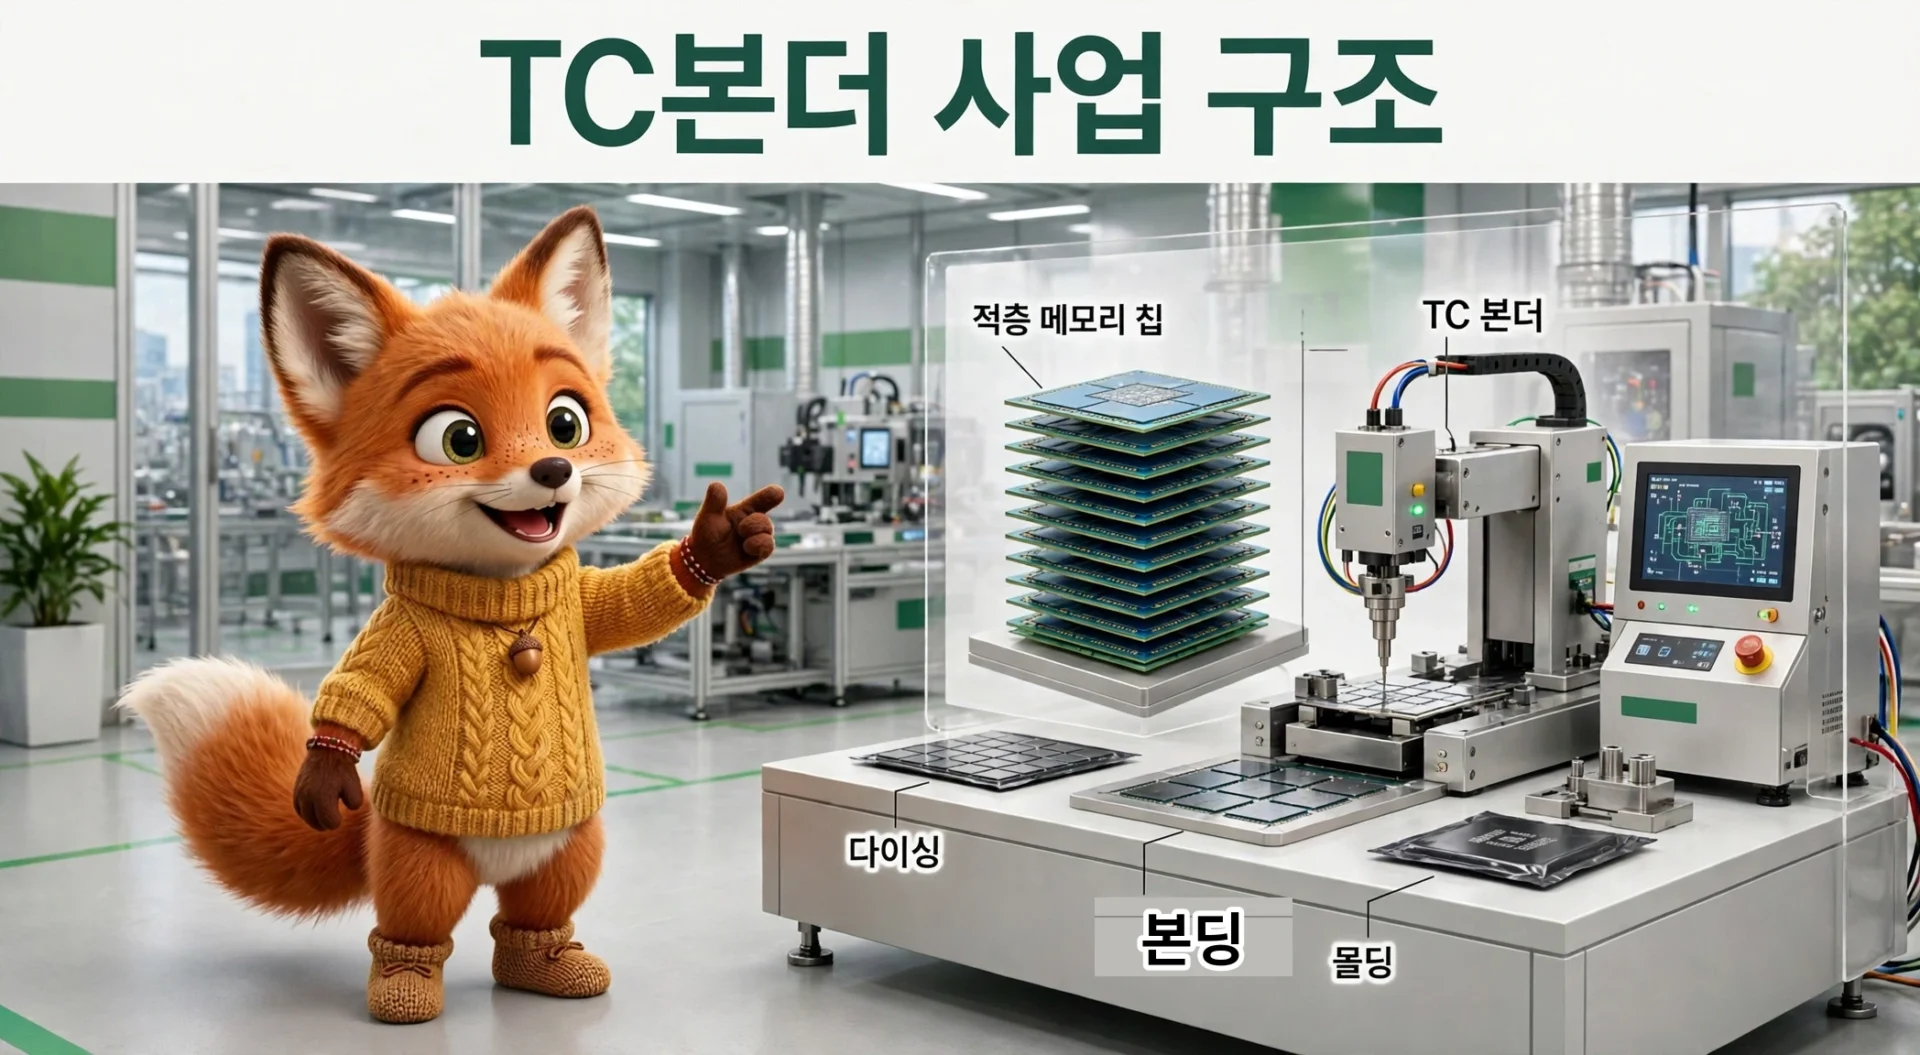
TC본더가 왜 중요한지, 과정을 짧게 풀어보겠습니다. HBM은 D램 칩을 여러 장 쌓아 만든 고대역폭 메모리입니다. 칩을 쌓을 때 접합이 어긋나면 불량이 됩니다. TC본더는 열과 압력을 함께 가해 칩을 정밀하게 붙이는 장비로, HBM 양산의 병목을 결정하는 공정입니다. 한미반도체는 2025년에 업계 첫 HBM4 양산용 본더인 TC 본더 4를 내놓았고, HBM4용 TC 본더 4.5 그리핀도 SK하이닉스에 공급하고 있습니다.
한미반도체 고객사 지도|SK하이닉스·마이크론·삼성전기
고객사 의존도는 이 회사를 읽는 핵심 변수입니다. 세 곳의 관계를 따로 정리했습니다.
SK하이닉스 — 2015년부터 이어진 본류. HBM 생산용 TC본더 개발을 계기로 협력이 시작됐고, 2017년에는 국내 첫 듀얼 TC본더 개발로 IR52 장영실상을 공동 수상했습니다. HBM2부터 HBM3, HBM3E, HBM4까지 세대가 바뀔 때마다 TC본더를 공급해 왔습니다. 2026년 6월에는 442억원 규모의 HBM용 TC본더 4.5 그리핀 공급계약을 맺었고, 10월 30일에는 HBM 기술혁신과 양산 지원 공로로 감사패를 받았습니다. 지난 10년간 SK하이닉스에 공급한 장비의 누적 매출은 약 6,000억원입니다. 청주와 이천 사업장에는 현지 사무소를 두고 있습니다.
마이크론 — 2년 연속 최우수 공급업체상. 2026년 10월 20일 미국 아이다호주 보이시에서 열린 마이크론 서플라이어 데이 2026에서 최우수 서플라이어상(Outstanding Supplier Performance Award)을 지난해에 이어 2년 연속 받았습니다. 수상 기업 가운데 한국 기업은 한미반도체가 유일했고, 어플라이드 머티어리얼즈와 램리서치도 함께 수상했습니다. 품질·기술혁신·협업을 평가하는 마이크론 자체 심사로 받은 상이라, 고객사 다변화의 근거로 자주 인용됩니다.
삼성전기 — MSVP로 열린 새 접점. 2026년 10월 6일 공시로 AI 반도체 기판 제조용 대면적 MSVP 장비 244억8,000만원(VAT 별도) 공급계약을 맺었습니다. 발주서 수령일은 10월 2일, 납기는 2027년 12월 17일까지이며, 2025년 연결 매출 대비 4.24% 규모입니다. 여기서 주의할 점이 있습니다. 이 계약은 TC본더 계약이 아닙니다. MSVP는 패키지 절단·검사 장비로, HBM용 TC본더와는 다른 제품입니다. 삼성전기 수주가 삼성전자 HBM 장비 공급으로 이어질지는 아직 확인된 바가 없습니다.
한미USA — 북미 거점. 2026년 10월 19일 미국 캘리포니아주 새너제이에 현지 법인 한미USA 설립을 발표했습니다. 대만·중국·싱가포르에 이은 해외 거점 확대입니다.
한미반도체 3분기 QoQ 감소 해설|매출 -27.9%와 4분기 이연
실적이 좋았다는 말과 전분기보다 줄었다는 말이 동시에 맞다면, 원인을 따로 봐야 합니다. 회사가 밝힌 요인은 두 가지입니다. 환율 하락에 따른 원화 환산 영향, 그리고 일부 장비의 매출 인식 시점이 4분기로 이연된 점입니다.
이연이라는 말을 풀어보겠습니다. 장비는 출하했다고 바로 매출이 되지 않습니다. 고객사 현장에 설치하고 인수 절차를 마쳐야 수익으로 인식됩니다. 3분기에 인도됐지만 인수 절차가 끝나지 않은 물량은 4분기 실적으로 넘어갑니다. 그래서 3분기 숫자가 줄었다고 해서 주문 자체가 사라졌다고 읽으면 안 됩니다. 반대로 이연 물량이 4분기에 반드시 잡힌다고 단정할 수도 없습니다. 인수 일정이 다시 미뤄질 수 있기 때문입니다. 회사는 4분기에 이연 물량 반영과 해외 고객사 공급 확대에 힘입어 4분기 기준 역대 최대 매출을 기록할 것으로 내다봤습니다. 이 전망은 회사의 예상이지 확정 실적이 아닙니다.
한미반도체 증권사 추정치 정리|CLSA 30만원·리딩 25만원은 전망
증권사 목표주가는 회사의 전망이 아니라 증권사의 추정치입니다. 두 곳의 수치를 출처와 함께 정리했습니다.
| 증권사 | 발표일 | 목표가·의견 | 핵심 근거 (추정치) |
|---|---|---|---|
| CLSA | 2026년 11월 2일 | 30만원 유지, 아웃퍼폼 | 3분기 일부 인도 4분기 이연, 4분기 회복과 신규 고객 확보 기회 유효, 삼성전자 HBM4E 도입 가능성 언급 |
| 리딩투자증권 | 2026년 11월 3일 | 250,000원 (24만원에서 상향), 매수 유지 | 2026F 매출 7,100억원·영업이익 3,337억원, 2027F 매출 1조 1,000억원·영업이익 5,500억원 추정치 |
CLSA는 3분기 실적이 시장 컨센서스를 약 23% 하회했다고 분석하면서도 목표가를 유지했습니다. 리딩투자증권의 2027년 수치는 추정치이며, HBM4 본더 공급 확대와 대만 파운드리·OSAT 및 AI 패키징 매출 증가를 전제로 합니다. 삼성전자 HBM4E 도입은 CLSA 보고서의 가능성 언급이지 확정 계약이 아닙니다. 목표주가만 보고 판단하지 마시고, 전제가 되는 실적과 수주 공시를 함께 확인하시기 바랍니다.
한미반도체 자사주 매수 이후 체크포인트|12월 2일·4분기 실적·수주 공시
주가와 수급은 참고 수준으로만 정리합니다. 2026년 11월 3일 종가는 180,000원(전일 대비 -6.10%)이었고, 11월 4일 장중에는 18만원대에서 움직였습니다. 52주 거래 범위는 113,400원에서 426,000원, 2026년 11월 4일 11시 26분 기준 PER 78.07배·PBR 23.10배로 집계됩니다(네이버금융·KRX 스냅샷 기준). 장중 수치는 계속 바뀌므로 종가 기준으로 다시 확인하시기 바랍니다. 11월 3일에는 외국인·기관이 순매도, 개인이 순매수 우위였습니다.
저라면 이 종목의 다음 확인 순서를 이렇게 잡겠습니다. 첫째, 12월 2일 실제 취득 공시가 나오는지. 둘째, 4분기 실적에서 이연 물량이 실제로 반영되는지. 셋째, 삼성전자·대만 파운드리 쪽 신규 수주 공시가 나오는지. 이 세 가지가 확인되기 전에는 목표주가 숫자만으로 방향을 정하지 않는 편이 안전합니다.
한눈에 보는 최종 체크리스트
① 자사주 100억원 매수는 12월 2일 장내 매수 예정, 단가 18만원, 55,560주, 완료 시 지분율 33.69%입니다. ② 2026년 매수 5회 267억원, 2023년부터 누적 802억원입니다. ③ 3분기 매출 1,810억원(+8.9% YoY), 영업이익 908억원(+33.9% YoY), 영업이익률 50.2%, 전분기 대비로는 매출 -27.9%, 영업이익 -30.3%입니다. ④ TC본더 HBM 분야 세계 1위, MSVP·EMI 쉴드도 세계 1위입니다. ⑤ SK하이닉스 감사패(10월 30일)와 442억원 TC본더 계약(6월), 마이크론 최우수 공급업체상 2년 연속, 삼성전기 MSVP 244억8,000만원(TC본더 아님)입니다. ⑥ CLSA 목표가 30만원, 리딩투자증권 목표가 25만원은 증권사 추정치이며 전망일 뿐입니다. ⑦ 11월 3일 종가 180,000원, 52주 범위 113,400~426,000원, PER 78.07배·PBR 23.10배(11월 4일 11시 26분 기준)입니다.
⚠️ 투자 유의 안내: 이 글은 공개된 공시·보도·증권사 자료를 정리한 정보 제공용 콘텐츠이며, 특정 종목의 매수·매도를 권유하지 않습니다. 모든 수치는 2026년 11월 4일 확인 기준이고, 주가·수급·추정치는 시장 상황과 공시에 따라 달라집니다. 투자 판단과 그 결과에 대한 책임은 투자자 본인에게 있습니다.
함께 보면 좋은 글
SK하이닉스 주가 전망 글에서 최대 고객사의 흐름을, 원익홀딩스 글에서 반도체 장비 업계의 또 다른 축을, 삼성전기 4분기 실적 글에서 MSVP 발주처의 실적 방향을 함께 확인하시기 바랍니다.
자주 묻는 질문
Q 한미반도체 자사주 매수는 완료됐나요?
A 아닙니다. 2026년 11월 4일 공시는 12월 2일 장내 매수 예정입니다. 55,560주를 주당 18만원에 사들여 총 100억80만원을 투입하고, 완료되면 곽동신 회장의 지분율은 33.63%에서 33.69%가 됩니다. 12월 2일 이후 실제 취득 공시를 확인해야 완료 여부를 알 수 있습니다.
Q 한미반도체의 목표가는 얼마인가요?
A 증권사별로 다릅니다. CLSA는 2026년 11월 2일 목표가 30만원을 유지했고, 리딩투자증권은 11월 3일 목표가 250,000원을 제시했습니다. 두 수치 모두 증권사의 추정치이며 회사의 전망이 아닙니다. 목표주가만으로 판단하지 마시고 실적과 수주 공시를 함께 확인하시기 바랍니다.
Q 한미반도체의 배당금은 얼마입니까?
A 배당금은 매년 결산과 주주총회 공시를 통해 확정됩니다. 2026년 11월 4일 기준 시세 사이트 집계 배당수익률은 0.4% 안팎 수준입니다. 확정 배당금은 결산 공시가 나올 때 다시 확인하시기 바랍니다.
Q 한미반도체는 어떤 회사인가요?
A 반도체 후공정 장비 기업입니다. HBM 생산용 TC본더 분야에서 세계 1위이고, MSVP와 EMI 쉴드 장비도 세계 1위입니다. 주요 고객사는 SK하이닉스와 마이크론이며, 2026년 10월에는 삼성전기와 MSVP 공급계약을 맺었고 미국 새너제이에 현지 법인 한미USA를 세웠습니다.
Q 3분기 실적이 좋은데 왜 전분기보다 줄었나요?
A 회사가 밝힌 요인은 환율 하락에 따른 원화 환산 영향과 일부 장비의 매출 인식 시점이 4분기로 이연된 점입니다. 전년 동기 대비로는 매출 8.9%, 영업이익 33.9% 늘었지만, 전분기 대비로는 매출 27.9%, 영업이익 30.3% 줄었습니다. 두 비교 기준이 달라서 생기는 차이입니다.
Q 수주와 매출은 왜 시차가 나나요?
A 장비는 계약을 맺었다고 바로 매출이 되지 않습니다. 고객사 현장에 설치하고 인수 절차를 마쳐야 수익으로 인식됩니다. 삼성전기 MSVP 계약도 납기가 2027년 12월 17일까지로 잡혀 있어, 계약 금액이 한 분기에 그대로 실적으로 들어오지 않습니다.
공식 출처
📎 연합뉴스 자사주 100억원 추가 매수 공시 (2026-11-04) · 연합뉴스 3분기 실적 공시 (2026-10-30) · 연합뉴스 SK하이닉스 감사패 (2026-10-30) · 연합뉴스 마이크론 최우수 공급업체상 (2026-10-22) · 조선비즈 삼성전기 MSVP 계약 (2026-10-06) · 뉴시스 CLSA 목표가 30만원 유지 (2026-11-02) · 뉴스핌 리딩투자증권 목표가 250,000원 (2026-11-03)
모든 수치는 2026년 11월 4일 확인 기준입니다. 공시·보도·증권사 추정치의 원문은 위 링크에서 다시 확인하시기 바랍니다.