위메이드 3분기 흑자 전환|매출 1,460억·영업이익 264억, 경영권 매각 12월 30일 정리
핵심만 먼저 확인하세요
📌 이 글의 핵심 요약
위메이드는 2026년 3분기 매출 약 1,460억 원, 영업이익 약 264억 원을 기록하며 2분기 영업손실 210억 원에서 흑자로 돌아섰습니다. 경영권 매각은 당초 10월 30일에서 12월 30일 종결 예정으로 미뤄졌습니다. 다만 주가 흐름은 다릅니다. 11월 16일 종가 13,760원은 52주 고점 34,850원보다 60% 넘게 낮습니다.
확인일: 2026년 11월 16일 · 위메이드 공식 발표(11월 11일), 정정 공시(10월 14일), Finnhub 시세(종목 112040) 기준입니다.
3분기 매출
약 1,460억 원
전분기 대비 +35%
3분기 영업이익
약 264억 원
2분기 -210억 → 흑자 전환
11월 16일 종가
13,760원
52주 고점 대비 -60% 수준
실적은 좋아졌고, 매각은 미뤄졌습니다. 두 소식이 겹친 11월 위메이드, 숫자는 어디까지 믿을 수 있을까요. 저는 실적표부터 매각 일정표까지, 발표된 수치만 놓고 하나씩 짚어봤습니다.
위메이드 3분기 실적, 매출 1,460억·영업이익 264억으로 흑자 전환
위메이드가 2026년 11월 11일 발표한 3분기 연결 실적은 매출 약 1,460억 원, 영업이익 약 264억 원, 당기순이익 약 52억 원입니다. 직전 분기 영업손실 210억 원에서 석 달 만에 흑자로 돌아섰습니다. 매출은 전분기보다 35% 늘었습니다.
| 구분 | 2026년 3분기 | 전년 동기 대비 | 전분기 대비 |
|---|---|---|---|
| 매출 | 약 1,460억 원 | -11% | +35% |
| 영업이익 | 약 264억 원 | +0.3% | 2분기 -210억 원 → 흑자 전환 |
| 당기순이익 | 약 52억 원 | -91% (573억 → 52억 원) | +51% |
| 게임 매출 | 913억 원 | -15% | — |
| 라이선스 매출 | 501억 원 | -8% | — |
| 영업비용 | 1,196억 원 | -13% | — |
표에서 눈에 띄는 건 두 가지입니다. 영업이익은 전년 동기보다 0.3% 늘었는데, 당기순이익은 573억 원에서 52억 원으로 91% 줄었습니다. 영업은 제자리인데 순이익만 크게 꺾인 셈입니다. 위메이드 발표 기준, 순이익 감소는 외화환산손실 같은 영업 외 요인이 컸습니다.
계열사 성적도 갈렸습니다. 위메이드맥스는 매출 299억 원에 영업손실 135억 원, 당기순손실 119억 원을 기록했습니다. 3분기 누적 영업손실은 443억 원입니다. 위메이드플레이는 매출 303억 원, 영업이익 21억 원, 당기순손실 24억 원이었습니다. 1~3분기 누적 매출 949억 원, 누적 영업이익 80억 원입니다.
라이선스 501억 중 미르 500억 — 위메이드 3분기 실적의 속내
흑자 전환의 중심에는 라이선스 매출이 있습니다. 3분기 라이선스 매출 501억 원 가운데 500억 원이 ‘미르의 전설2·3’ 중국 라이선스 계약의 4년 차 계약금입니다. 계약 상대는 액토즈소프트, 연간 1,000억 원 규모입니다. 해당 계약을 빼면 나머지 라이선스 매출은 전년 동기보다 줄었습니다.
이 계약은 2027년에 만료될 예정입니다. 3분기 흑자를 사실상 떠받친 500억 원이 내년에 같은 규모로 다시 들어온다는 보장은 없습니다. 흑자가 이어질지 판단하는 기준은 게임 매출 반등보다 이 계약의 다음 행보에 가깝습니다.
게임 매출 913억 원은 전년 동기보다 15% 줄었습니다. 모바일이 806억 원으로 18% 줄었고, PC 온라인은 107억 원으로 9% 늘었습니다. 기존 서비스 게임 매출이 줄면서 전체 매출도 전년 동기보다 11% 감소했습니다.
영업비용 1,196억 원은 전년 동기보다 13% 줄었습니다. 인건비 487억 원이 14% 줄었고, 지급수수료 354억 원이 16% 줄었습니다. 비용을 줄인 쪽과 계약금 500억 원이 들어온 쪽, 두 힘이 합쳐져 흑자가 만들어졌습니다.
9,200억 원의 주인은 박관호 의장 — 위메이드 경영권 매각 구조
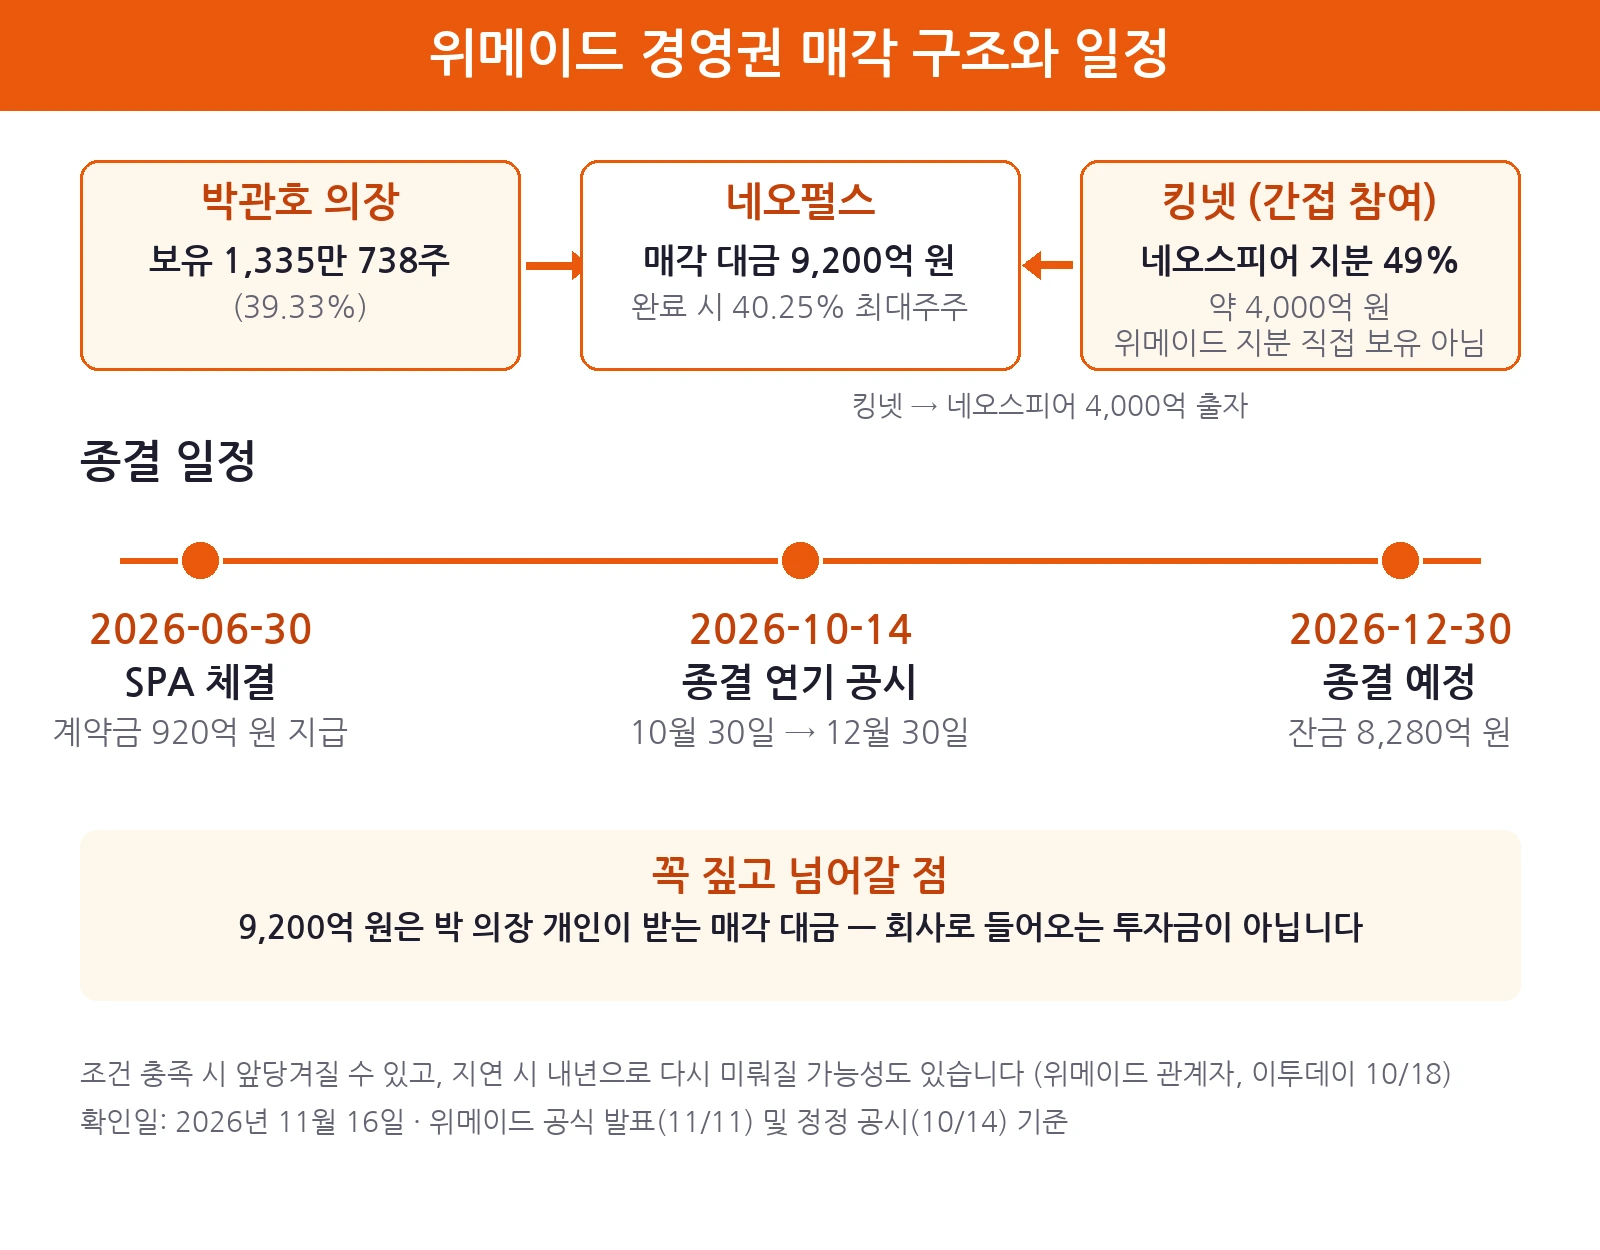
실적과 별개로, 위메이드의 더 큰 뉴스는 경영권 매각입니다. 2026년 6월 30일, 박관호 의장은 보유 지분 전량 1,335만 738주(39.33%)를 중국계 투자사 네오펄스에 약 9,200억 원에 파는 주식매매계약(SPA)을 맺었습니다. 계약금 920억 원은 6월 30일 지급됐고, 잔금 8,280억 원이 남았습니다. 거래가 끝나면 네오펄스는 기존 0.92%에 39.33%를 더해 40.25%를 쥐는 최대주주가 됩니다.
| 항목 | 내용 |
|---|---|
| 매도인 | 박관호 의장 — 보유 1,335만 738주 (39.33%) 전량 |
| 매수인 | 네오펄스 (중국계 투자사) |
| 매각 대금 | 약 9,200억 원 (계약금 920억 원 + 잔금 8,280억 원) |
| 완료 시 지분 | 네오펄스 40.25% — 최대주주 |
| 킹넷 참여 | 네오펄스 상위 법인 네오스피어 지분 49% (약 4,000억 원) — 간접 참여, 위메이드 지분 직접 보유 아님 |
| 종결 예정일 | 2026년 12월 30일 (당초 10월 30일에서 2개월 연기) |
| 연기 사유 | 거래종결 선행조건 충족 지연 (구체 조건 미공개) |
킹넷의 자리는 헷갈리기 쉽습니다. 킹넷은 네오펄스의 상위 법인 네오스피어 지분 49%를 약 4,000억 원에 취득했습니다. 나머지 51%는 홍콩 투자자 목푸이밍 측이 쥡니다. 킹넷은 위메이드 주식을 직접 갖지 않습니다. 간접 투자자입니다.
킹넷과 위메이드 사이에는 오래된 분쟁이 있습니다. 킹넷 자회사 절강환유가 ‘미르의 전설2’를 바탕으로 ‘남월전기’를 서비스하면서 로열티를 내지 않아, 두 회사는 약 10년을 다퉜습니다. 2026년 상반기 화해금 약 430억 원을 주고받으며 분쟁이 끝났습니다. 킹넷은 3분기 보고서에서 위메이드와 IP 라이선스·수익 배분·파생상품 개발 협력을 강화하고, ‘미르’ 중국 내 개발·퍼블리싱·운영 권익 확보를 투자 목적으로 적었습니다.
12월 30일 종결까지 남은 변수 — 위메이드 경영권 매각
종결일은 한 번 미뤄졌습니다. 당초 2026년 10월 30일에서 12월 30일로, 2개월 연기됐습니다. 10월 14일 정정 공시가 알린 내용입니다. 사유는 거래종결 선행조건 충족 지연, 구체 조건은 공개되지 않았습니다. 업계 해석은 중국 ODI(해외직접투자) 심사와 외환 통제, 자금 반출 승인 지연 쪽입니다. 킹넷 컨콜에서도 “CAC(국가인터넷정보판공실)와 공산당 중앙선전부 등 상위 기관의 검토 의견을 기다리는 중”, “외환관리국 및 유관 부서와 송금 절차 협의 중”이라는 말이 나왔습니다.
12월 30일이 확정된 날짜는 아닙니다. 조건이 충족되면 앞당겨질 수 있고, 지연되면 내년으로 다시 미뤄질 가능성도 있습니다. 위메이드 관계자가 이투데이(10월 18일)에 밝힌 내용입니다.
매각이 마무리되면 박관호 의장은 이사회·경영진에 남지 않고 별도 직책 없이 경영 일선에서 물러날 예정입니다. 창업 26년 만입니다. 네오펄스는 아직 대주주 변경 이후 경영 계획이나 조직 개편 청사진을 위메이드 내부에 전달하지 않았습니다. 9월 14일 공동 입장문에서는 “현재 추진 중인 핵심 사업과 조직 운영은 차질 없이 기존 계획에 따라 지속”한다고 밝혔습니다.
박 의장 개인의 자금 사정도 매각 일정과 얽혀 있습니다. 보유 1,335만 주 가운데 약 700만 주를 7개 금융사에 담보로 맡기고 총 560억 원을 빌렸습니다. 신한투자증권 85억 원 대출은 만기가 12월 30일로 연장됐고, 담보 주식은 60만 2,837주에서 125만 8천 주로 늘었으며, 금리는 연 5.6%에서 6.0%로 올랐습니다. 11월 9일에는 대신증권 담보계약 2건(24만 7,755주·27만 주)의 만기가 도래했습니다. 9월 30일에는 화섬식품노조 위메이드지회도 출범했습니다.
주가 13,760원, 고점 대비 60% 아래 — 위메이드 3분기 실적 발표 뒤
실적 발표(11월 11일) 이후 주가는 오르지 않았습니다. 발표 당일 종가 14,070원, 11월 16일 종가 13,760원입니다. 11월 16일 종가는 전일 14,020원보다 1.85% 내린 수치입니다.
| 지표 | 수치 |
|---|---|
| 11월 16일 종가 | 13,760원 (-1.85%, 전일 14,020원) |
| 5거래일 | -2.62% |
| 1개월 | -2.76% |
| 6개월 | -33.53% |
| 연초 대비 | -44.85% |
| 1년 | -52.06% |
| 52주 최고 | 34,850원 (2026년 1월 30일) |
| 52주 최저 | 12,570원 (2026년 7월 30일) |
| 시가총액 | 4,748억 원 |
11월 초 종가 흐름을 보면 11월 2일 13,310원, 11월 3일 13,290원, 11월 4일 13,500원, 11월 5일 13,910원, 11월 6일 14,130원, 11월 9일 13,980원, 11월 10일 14,260원, 11월 11일 14,070원, 11월 12일 14,090원, 11월 13일 14,020원, 11월 16일 13,760원입니다. 실적 발표 전후로 주가는 14,000원 안팎에서 제자리걸음을 했습니다. 흑자 전환 소식에 시장이 환호한 흔적은 보이지 않습니다.
주가 출처는 Finnhub(종목 112040, 코스닥) 일봉입니다. 아시아경제 11월 11일 기사 안에 뜬 시세 위젯은 “현재가 16,030원, +12.41%, 전일가 14,260원, 2026년 11월 11일 15:30 기준”이라고 표시했는데, Finnhub 일봉의 11월 11일 고가 14,860원·종가 14,070원과 맞지 않습니다. 16,030원이라는 수치는 이 글에서 쓰지 않았습니다.
나이트 크로우W 2027년 2분기 — 위메이드 신작 파이프라인
다음 실적을 만들 신작 일정은 이렇습니다. ‘나이트 크로우’ 후속작 나이트 크로우W는 2027년 2분기 출시가 목표입니다. 매드엔진이 개발하고, 2차례 사내 테스트를 거쳤으며, 글로벌 원빌드로 준비 중입니다. 유통 방식은 아직 정해지지 않았습니다. 자체 서비스와 외부 배급사 판권 이전을 두고 검토 중이고, 외부 배급으로 가면 매출·이익 분배가 달라집니다. 위메이드는 “최대주주 변경 이슈와는 별개로 성공적 서비스를 최우선으로 준비 중”이라고 밝혔습니다. 원작 나이트 크로우는 국내외 누적 매출 7,500억 원을 넘겼습니다.
나머지 파이프라인은 속도가 갈립니다. 미르5는 개발 방향을 다시 잡으면서 2028년 이후로 연기됐습니다. 나이트 크로우 중국판 ‘야아’는 2026년 6월 외자판호를 받아 2027년 중국 출시를 준비합니다. 미르4도 중국 출시를 준비 중입니다. 첫 AAA급 오픈월드 액션RPG 프로젝트 탈(TAL)은 신규 트레일러 공개를 앞두고 있고, 헌드레드노트 IP 신작, 프로젝트 IL, 프로젝트 MO가 이어집니다. 위메이드플레이의 프로젝트R은 3매치 퍼즐로, 북미 테스트 반응이 좋아 이르면 내년 1분기 소프트론칭이 목표입니다.
확인해야 할 세 가지 함정 — 위메이드 3분기 실적과 경영권 매각
① 9,200억 원은 박 의장 개인이 받는 매각 대금입니다. 회사로 들어오는 투자금이 아닙니다. ‘나이트 크로우’ IP나 서비스 사업권을 떼어 파는 것도 아닙니다. 바뀌는 건 최대주주뿐입니다. 매각 대금 규모만 보고 회사 자금이 늘어날 거라 생각하면 틀립니다.
② 미르 라이선스 500억 원 계약은 2027년에 만료됩니다. 3분기 흑자의 기둥 하나가 내년이면 사라집니다. 재계약이 될지, 다른 매출이 그 자리를 채울지, 아직 확인된 내용이 없습니다. 다음 분기 실적을 볼 때 라이선스 매출 항목을 먼저 확인하는 게 순서입니다.
③ 아시아경제 위젯의 16,030원 수치는 쓰지 않았습니다. Finnhub 일봉과 맞지 않는 수치라서, 이 글의 주가는 Finnhub 일봉만 썼습니다. 기사 속 시세 위젯도 그대로 믿기 전에 일봉과 대조하는 습관이 필요합니다.
⚠️ 투자 유의사항
이 글은 투자 권유가 아닙니다. 위메이드에 대해 이번 조사에서 확인된 증권사 목표주가는 없어서, 목표주가는 적지 않았습니다. 현재가는 2026년 11월 16일 종가 13,760원 기준이며, 주가는 수시로 바뀝니다. 매매 판단은 공시와 실적 원문을 직접 확인한 뒤 내리시기 바랍니다.
자주 묻는 질문 — 위메이드 3분기 실적
위메이드 3분기 실적은 흑자인가요?
흑자입니다. 2026년 3분기 매출 약 1,460억 원, 영업이익 약 264억 원, 당기순이익 약 52억 원을 기록했습니다. 2분기 영업손실 210억 원에서 석 달 만에 흑자로 돌아섰습니다. 다만 당기순이익은 전년 동기 573억 원보다 91% 줄었습니다.
위메이드 경영권 매각은 언제 끝나나요?
종결 예정일은 2026년 12월 30일입니다. 당초 10월 30일에서 2개월 연기됐습니다. 선행조건이 충족되면 앞당겨질 수 있고, 지연되면 내년으로 다시 미뤄질 가능성도 있습니다.
9,200억 원은 위메이드 회사로 들어오는 돈인가요?
아닙니다. 9,200억 원은 박관호 의장이 보유 지분 전량을 네오펄스에 팔고 개인이 받는 매각 대금입니다. 회사로 들어오는 투자금이 아니고, 게임 IP나 사업권을 떼어 파는 것도 아닙니다. 최대주주가 바뀌는 거래입니다.
킹넷이 위메이드 최대주주가 되나요?
아닙니다. 거래가 끝나면 네오펄스가 40.25%를 쥐는 최대주주가 됩니다. 킹넷은 네오펄스 상위 법인 네오스피어 지분 49%를 약 4,000억 원에 취득한 간접 투자자로, 위메이드 지분을 직접 갖지 않습니다.
3분기 흑자인데 위메이드 주가는 왜 떨어졌나요?
실적 발표 당일인 11월 11일 종가는 14,070원, 11월 16일 종가는 13,760원으로 발표 전후 주가는 14,000원 안팎에서 움직였습니다. 흑자의 중심이 분기 실적에 한 번에 잡히는 미르 라이선스 계약금 500억 원이고, 경영권 매각 종결도 12월 30일로 미뤄진 상태라 시장 반응이 크지 않았습니다. 11월 16일 종가는 52주 고점 34,850원보다 60% 넘게 낮습니다.
나이트 크로우W는 언제 나오나요?
2027년 2분기 출시가 목표입니다. 매드엔진이 개발하고 글로벌 원빌드로 준비 중입니다. 유통 방식은 자체 서비스와 외부 배급사 판권 이전 가운데 아직 정해지지 않았습니다.
마지막 확인 목록
✅ 3분기 매출 약 1,460억 원·영업이익 약 264억 원·당기순이익 약 52억 원, 2분기 손실 210억 원에서 흑자 전환했음을 알고 있습니다
✅ 흑자의 중심은 미르 라이선스 계약금 500억 원이고, 해당 계약이 2027년에 만료됨을 알고 있습니다
✅ 경영권 매각 종결 예정일은 2026년 12월 30일이고, 당초 10월 30일에서 2개월 연기됐음을 알고 있습니다
✅ 9,200억 원은 박 의장 개인 매각 대금이지 회사 투자금이 아님을 알고 있습니다
✅ 11월 16일 종가 13,760원, 52주 고점 34,850원 대비 60% 넘게 낮은 수준임을 알고 있습니다
✅ 확인된 목표주가는 없고, 이 글은 투자 권유가 아님을 알고 있습니다
저라면 12월 30일 종결 여부와 미르 라이선스 재계약 소식, 두 가지만 달력에 적어 두겠습니다. 흑자 전환은 사실입니다. 그 흑자를 만든 500억 원이 내년에도 들어오는지는 아직 아무도 모릅니다. 실적표의 다음 장은 매각 종결 공시가 쓸 겁니다.
📎 공식 출처: 위메이드 공식 홈페이지 · Finnhub 위메이드(112040) 시세. 실적 수치는 위메이드 공식 발표(2026년 11월 11일) 기준이며, 매각 일정은 정정 공시(2026년 10월 14일) 기준입니다. 보도 대조: 뉴시스(11월 11일)·게임와이·비즈니스포스트(11월 4일)·이투데이(10월 18일)·뉴스토마토(11월 2일)·게임뷰(10월 30일). 아시아경제 11월 11일 기사 내 시세 위젯의 16,030원은 Finnhub 일봉과 맞지 않아 이 글에서 쓰지 않았습니다.
함께 보면 좋은 글: 삼성전기 3분기 실적 확정|매출 3조 7,633억·영업이익 6,910억 역대 최대, 주가는 고점 대비 62% 하락 · SK하이닉스 주가 급락 원인|고점 대비 45% 하락, 지금 사도 될까 · 원화 스테이블 코인 제도화 법안 관련주, 대장주 알아보기