마이너스통장 연체 81.6% 급증|40대 이자 부담 줄이는 방법 6가지
5대 은행 40대 마이너스통장 연체액이 지난해 말 220억 원에서 올해 10월 말 399억 8천만 원으로 81.6% 급증했습니다. 전체 연체액도 1,187억 원으로 67.7% 늘었습니다. 이자는 쓴 금액과 쓴 날짜만큼 붙고, 연체되면 적용금리보다 연 3%포인트 높은 이자가 붙습니다.
핵심만 먼저 보면
40대 연체액 399억 8,402만 원 (+81.6%) · 전체 연체액 1,187억 4,460만 원 (+67.7%) · 마통 사용 잔액 44조 4,286억 원 (+11.3%) · 한도 소진율 46.70% · 연체율 최고는 60대 이상 0.44%
40대 마이너스통장 연체액, 10개월 만에 81.6% 급증
연합뉴스가 2026년 11월 22일 보도한 5대 은행(KB국민·신한·하나·우리·NH농협) 자료에 따르면, 40대 차주의 개인 마이너스통장 연체액은 올해 10월 말 기준 399억 8,402만 원으로 집계됐습니다. 지난해 말 220억 1,749만 원에서 179억 6,652만 원 늘어난 수치입니다. 6월 말에는 302억 4,523만 원이었습니다.
증가 속도가 눈에 띕니다. 월평균 증가액은 상반기 13억 7,129만 원에서 하반기(7~10월) 24억 3,470만 원으로 두 배 가까이 뛰었습니다. 하반기 들어 연체액이 더 빠르게 불어난 셈입니다.
전체 그림도 다르지 않습니다. 5대 은행의 개인 마이너스통장 연체액은 지난해 말 708억 959만 원에서 올해 10월 말 1,187억 4,460만 원으로 10개월 새 479억 3,501만 원(67.7%) 늘었습니다. 6월 말에는 944억 5,270만 원이었습니다.
연령대별 마통 연체액 추이, 40·50대가 증가액의 68.7%
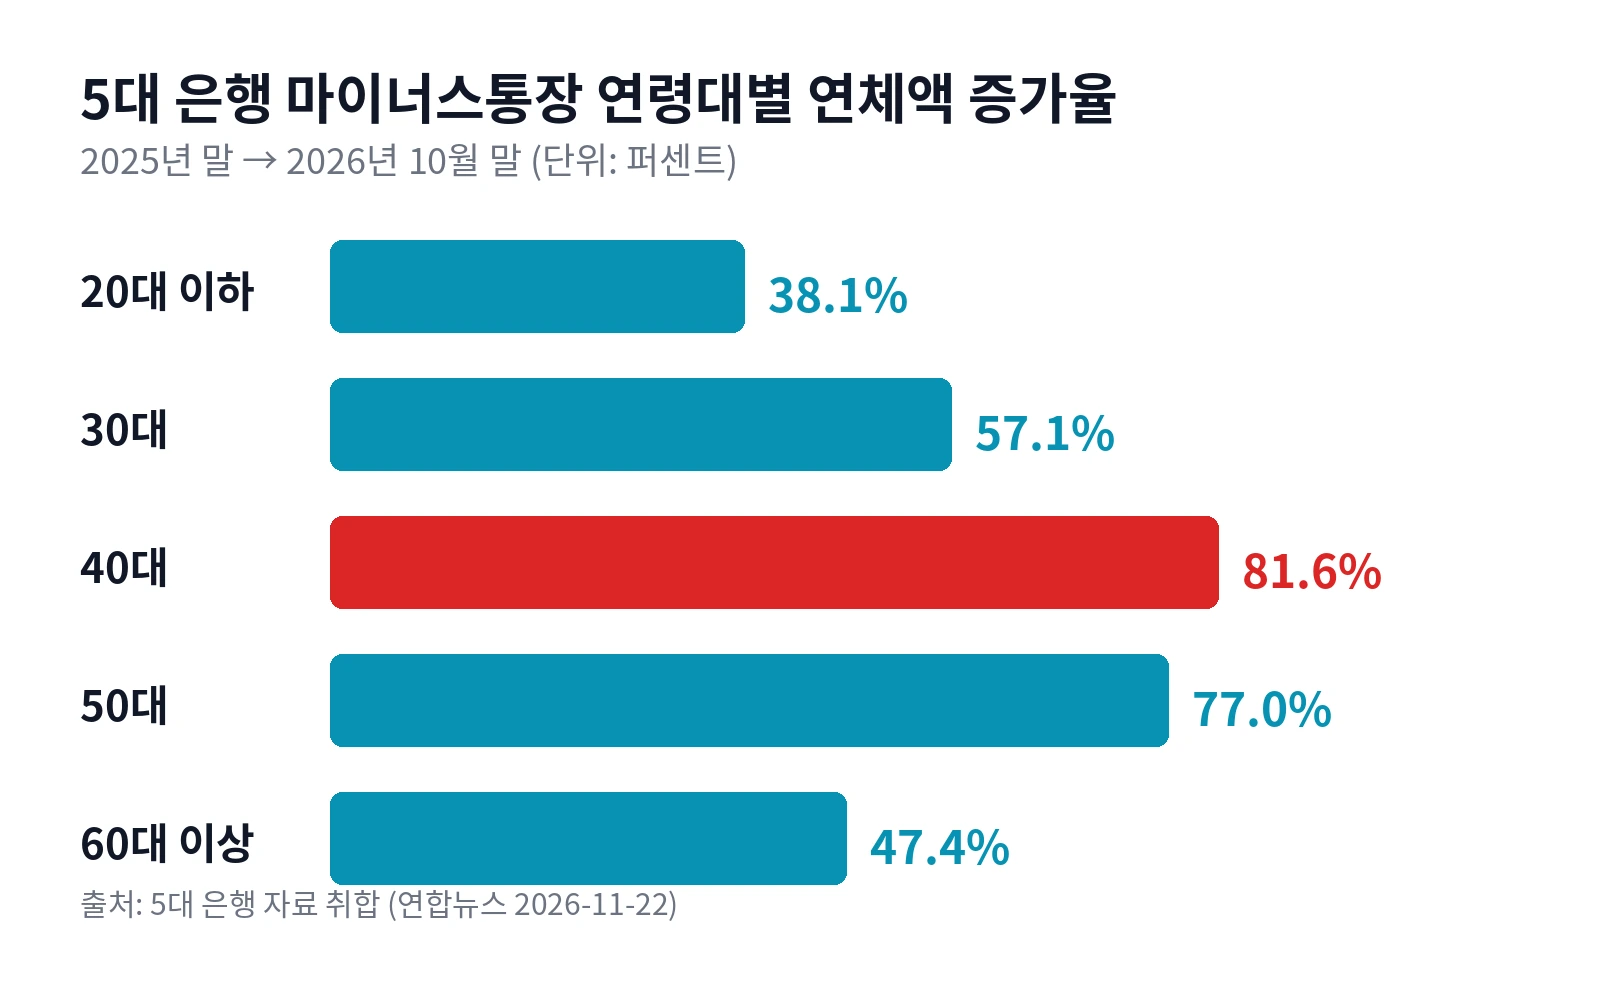
연체액이 가장 많이 늘어난 연령대는 40대, 그다음은 50대입니다. 50대 연체액은 지난해 말 194억 3,073만 원에서 10월 말 343억 9,955만 원으로 149억 6,882만 원(77.0%) 늘었습니다. 전체 증가액에서 40대와 50대가 차지하는 비중은 68.7%에 달합니다.
| 연령대 | 2025년 말 | 2026년 6월 말 | 2026년 10월 말 | 작년 말 대비 증가율 |
|---|---|---|---|---|
| 20대 이하 | 25억 원 | 32억 원 | 34억 원 | 38.1% |
| 30대 | 134억 원 | 170억 원 | 211억 원 | 57.1% |
| 40대 | 220억 원 | 302억 원 | 400억 원 | 81.6% |
| 50대 | 194억 원 | 274억 원 | 344억 원 | 77.0% |
| 60대 이상 | 135억 원 | 165억 원 | 199억 원 | 47.4% |
| 전체 | 708억 원 | 945억 원 | 1,187억 원 | 67.7% |
금액은 억 원 단위 반올림이며, 정확한 금액은 본문을 참고해 주세요. 30대 연체액은 134억 4,124만 원에서 211억 1,715만 원으로 57.1% 늘었고, 20대 이하는 24억 5,453만 원에서 33억 8,922만 원으로 38.1% 늘어 증가율이 가장 낮았습니다. 60대 이상은 134억 6,561만 원에서 198억 5,466만 원으로 47.4% 늘었는데, 그중 절반이 넘는 33억 3,068만 원이 하반기 들어 불었습니다.
마통 연체율은 60대 이상이 0.44%로 가장 높다
연체액 증가율 1위는 40대지만, 빌린 돈 대비 연체 비율인 연체율은 60대 이상이 가장 높습니다. 60대 이상 마이너스통장 연체율은 올해 10월 말 0.44%로, 지난해 말 0.34%보다 0.10%포인트 올랐습니다. 전체 연령대 평균은 0.27%입니다.
| 연령대 | 2025년 말 | 2026년 6월 말 | 2026년 10월 말 |
|---|---|---|---|
| 20대 이하 | 0.24% | 0.32% | 0.37% |
| 30대 | 0.16% | 0.19% | 0.24% |
| 40대 | 0.15% | 0.19% | 0.25% |
| 50대 | 0.16% | 0.21% | 0.26% |
| 60대 이상 | 0.34% | 0.37% | 0.44% |
| 전체 | 0.18% | 0.22% | 0.27% |
60대 이상이 빌려 쓴 돈은 10월 말 기준 4조 5,546억 원으로 40대(15조 9,411억 원)의 28.6%에 그쳤지만, 연체액은 40대의 49.7%에 달했습니다. 빌린 돈은 적어도 갚지 못하는 비율이 높다는 뜻입니다. 20대 이하 연체율도 0.37%로 전체 평균을 웃돕니다.
마이너스통장을 포함한 전체 개인 신용대출 연체율도 지난해 말 0.30%에서 올해 10월 말 0.44%로 0.14%포인트 올랐습니다. 연령별로는 20대 이하가 0.75%로 가장 높았고, 60대 이상 0.73%, 30대 0.41%, 50대 0.40%, 40대 0.38% 순이었습니다.
마이너스통장 연체가 급증한 이유 3가지
첫째, 금리 상승입니다. 연합뉴스는 기준금리 연속 인상과 주가 조정을 연체 급증의 배경으로 지목했습니다. 한 은행 관계자는 신용대출은 만기 연장 시마다 금리를 재산출하는 구조라, 높아진 금리가 반영되면 연체율이 추가로 오를 가능성이 크다고 설명했습니다.
둘째, 고정지출 부담입니다. 시중은행 관계자는 주거비와 양육비 등 고정지출 부담이 커 물가 상승의 영향을 많이 받는 30·40대가 마이너스통장 이자 납입에 한계를 드러낸 것으로 추정했습니다. 매달 빠져나가는 돈은 그대로인데 이자까지 오르니 버티기 어려워진 겁니다.
셋째, 빚투와 소득 공백입니다. 다른 은행 관계자는 7월 이후 주가 조정이 길어지면서 빚내서 투자에 나선 일부 차주들이 대출금을 주식에 물린 채 어려움을 겪고 있을 가능성이 있다고 말했습니다. 50·60대는 은퇴 전후 소득 공백기에 주식 투자에 뛰어든 경우가 겹쳤습니다.
세 가지가 따로 온 게 아닙니다.
쓰는 돈도 늘었습니다. 5대 은행 마이너스통장 사용 잔액은 11월 19일 기준 44조 4,286억 원으로 지난해 말보다 4조 5,173억 원(11.3%) 증가했습니다. 반대로 약정 한도는 96조 6,191억 원에서 95조 1,328억 원으로 1.5% 줄었고, 한도 소진율은 41.31%에서 46.70%로 5.39%포인트 높아졌습니다. 은행이 한도를 보수적으로 운용하는 사이, 빌린 돈의 비중은 커진 셈입니다.
마이너스통장 이자, 이렇게 계산됩니다
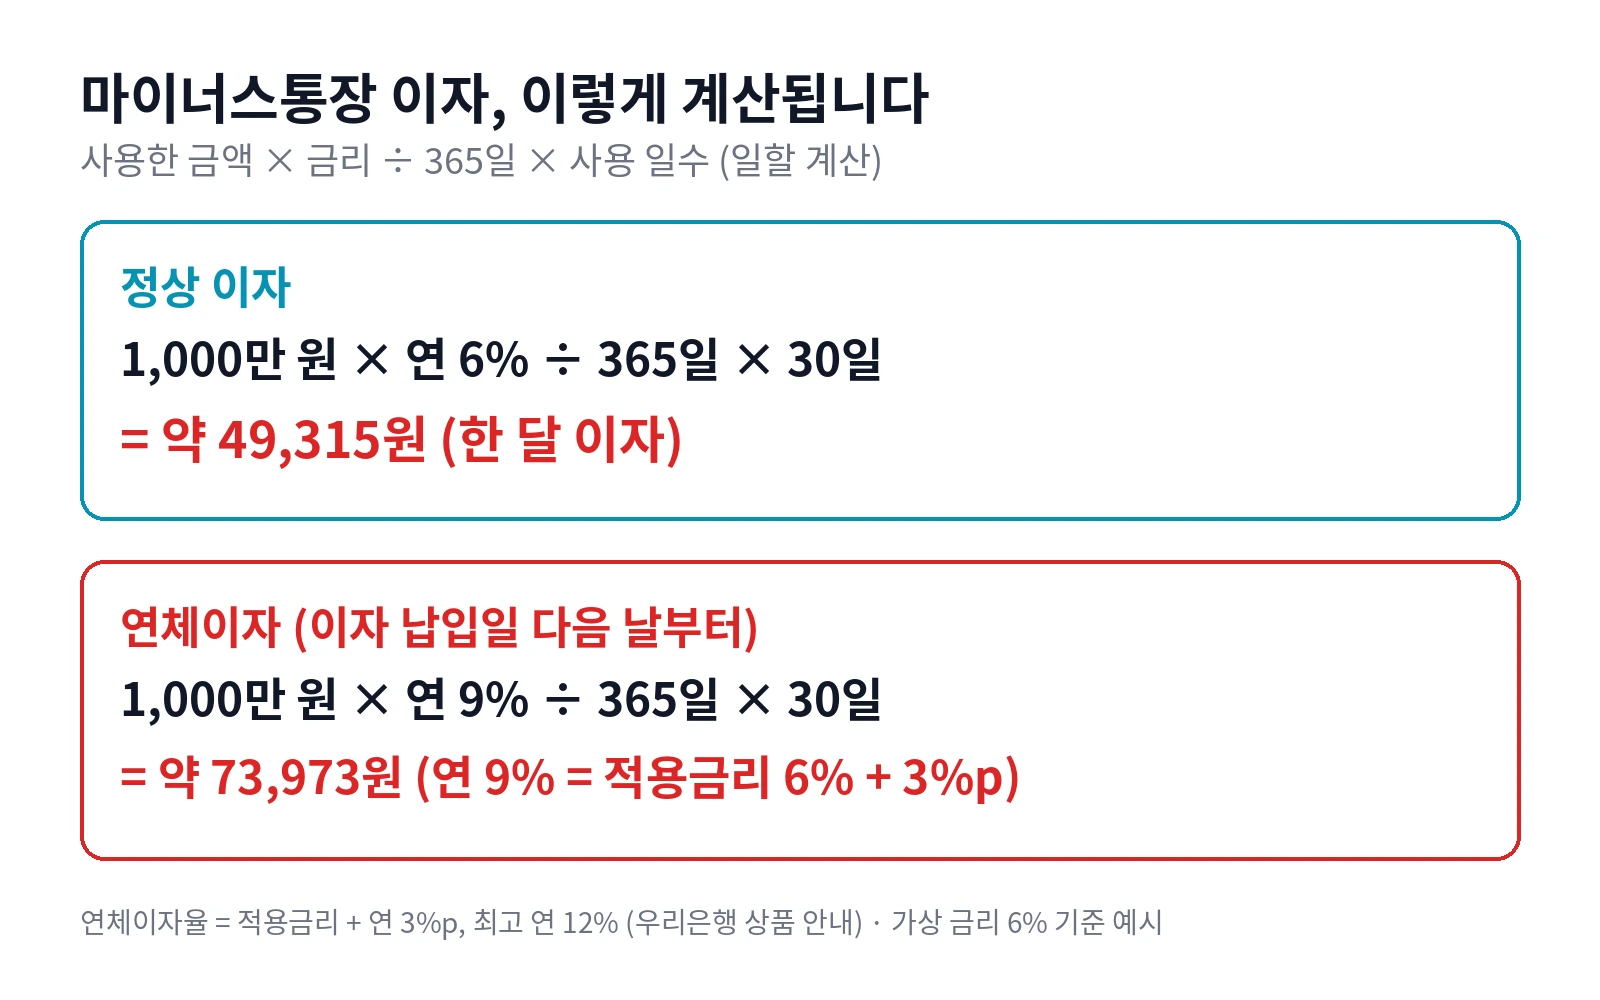
마이너스통장 이자는 쓴 금액과 쓴 날짜만큼 붙습니다. 약정 한도가 1,000만 원이어도 100만 원만 일주일 썼다면, 이자는 100만 원에 일주일치만 계산됩니다. 이자가 붙는 기준은 일중 최고잔액입니다. 하루 중 가장 많이 쓴 금액을 기준으로 일할 계산한다는 뜻입니다.
이자는 보통 매월 정해진 날짜에 냅니다. 이자계산일 다음 날까지 이자를 내지 않으면 미납 이자가 원금에 가산됩니다. 원금이 불어나면 그다음 달 이자도 함께 늘어납니다.
이자 계산 예시 (가상 금리 연 6% 기준)
500만 원 30일 사용 → 약 24,658원 · 1,000만 원 30일 사용 → 약 49,315원 · 연체 시(연 9%) 1,000만 원 30일 → 약 73,973원
연체이자율은 적용금리보다 연 3%포인트 높습니다. 적용금리가 연 6%라면 연체이자율은 연 9%가 되고, 최고 연 12%까지 올라갑니다. 이 수치는 우리은행 상품 안내 기준입니다. 금리와 조건은 은행과 상품별로 다르니 가입 은행에 직접 확인해 주세요.
은행별 마통 금리와 개설 조건은 마이너스통장 개설 금리 및 조건 글에서 확인할 수 있습니다. 마통은 일반 신용대출보다 금리가 높은 편이라, 같은 금액을 빌릴 때는 신용대출이 유리한 경우가 많습니다. 약정은 1년 단위이고, 만기가 되면 연장 심사를 받습니다. 연장이 거절되면 만기에 빌린 돈을 한 번에 갚아야 합니다. 쓰지 않은 한도까지 총부채원리금상환비율(DSR) 산정에 반영될 수 있다는 점도 알아두면 좋습니다.
마이너스통장 이자 부담 줄이는 방법 6가지
금감원 금융꿀팁 200선의 대출이자 부담 줄이기 원칙(파인 비교·금리인하 요구권·자금사정에 맞춘 재조정 등)을 마통 구조에 맞춰 여섯 가지로 정리하면 아래와 같습니다.
1. 금리가 높은 대출부터 갚기
여러 대출을 함께 쓰고 있다면 금리가 높은 것부터 줄이는 게 이자 총액을 낮추는 데 유리합니다. 마통은 일반 신용대출보다 금리가 높은 편이라, 여유 자금이 생기면 마통 잔액부터 줄이는 게 낫습니다.
2. 신용대출로 갈아타기
같은 금액을 빌릴 때 일반 신용대출 금리가 마통보다 낮은 편입니다. 우리 WON 갈아타기 직장인대출 같은 대환 상품도 있습니다. 다만 본인 조건에 따라 금리가 달라지니, 금융감독원 파인(파인 바로가기)의 금융상품 한눈에에서 비교한 뒤 결정해 주세요.
3. 금리인하 요구권 쓰기
승진하거나 급여가 오르거나 신용점수가 좋아졌다면 은행에 금리 인하를 요구해 볼 만합니다. 신용 상태가 좋아졌다는 점이 증명되면 은행이 심사해 금리를 낮춰 줍니다.
4. 파인에서 금리 비교하기
금감원 파인에서 은행별 마이너스통장 평균금리가 한눈에 보입니다. 같은 조건이라면 금리가 낮은 은행으로 갈아타는 게 이자를 줄이는 가장 빠른 방법입니다.
5. 만기 전에 은행과 협의하기
만기 연장이나 상환 유예는 연체 전에 상담하는 게 좋습니다. 연체 기록이 생기면 연장 심사에서 불리해지고, 거절되면 만기에 빌린 돈 전액을 한 번에 갚아야 합니다. 상환이 버거우면 만기 전에 은행 창구를 찾는 게 순서입니다.
6. 감당이 안 되면 채무조정 상담 받기
연체 30일 이하이거나 연체가 우려되는 상황이라면 신용회복위원회의 신속채무조정을 상담해 볼 만합니다. 이자 조정과 상환기간 연장이 가능하고, 총 채무 15억 원 이하(무담보 5억 원·담보 10억 원)가 대상입니다. 원금 감면은 없습니다. 서민금융지원센터에서도 상담을 받을 수 있고, 새출발기금 같은 채무조정 제도도 함께 살펴볼 만합니다.
마이너스통장 연체되면 생기는 불이익
연체가 되면 이자만 늘어나는 게 아닙니다. 시간이 지날수록 불이익이 단계적으로 커집니다.
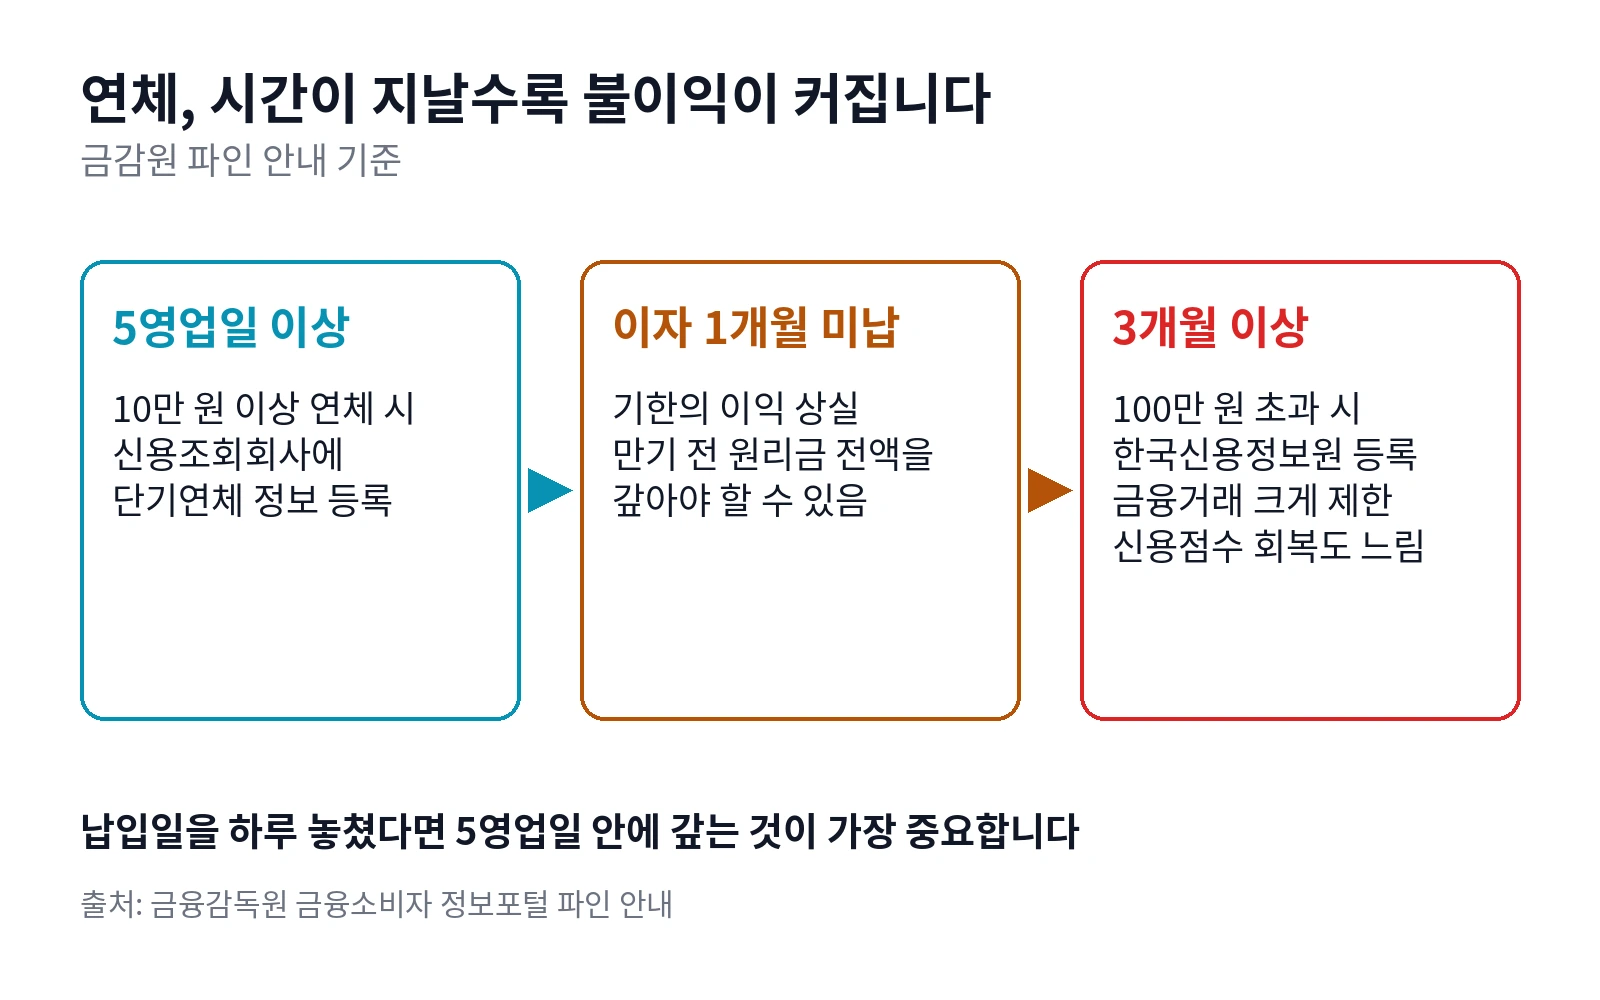
먼저, 연체이자가 붙습니다. 적용금리보다 연 3%포인트 높은 연체이자율이 이자 납입일 다음 날부터 적용됩니다. 이자를 내지 않으면 미납 이자가 원금에 가산돼 빚이 불어납니다.
10만 원 이상을 5영업일 이상 연체하면 신용조회회사에 단기연체 정보가 등록됩니다. 이 정보는 다른 금융회사와 공유될 수 있어, 신규 대출이나 카드 발급 심사에 불리하게 작용합니다.
이자를 1개월 넘게 내지 않으면 기한의 이익을 잃을 수 있습니다. 기한의 이익이란 만기까지 나눠 갚을 수 있는 권리인데, 이를 잃으면 은행이 만기 전에 원리금 전액을 한 번에 갚으라고 요구할 수 있습니다.
3개월 이상, 100만 원을 초과해 연체하면 한국신용정보원에 등록됩니다. 금융거래가 크게 제한되고, 연체금을 갚은 뒤에도 이력은 일정 기간 신용평가에 활용돼 점수가 바로 회복되지 않습니다.
신용점수 등급과 올리는 방법은 나이스 신용점수 등급표 글에서 확인할 수 있습니다. 참고로 30일 미만이거나 30만 원 미만인 단기연체가 1건이고, 최근 5년 안에 신용도판단정보·공공정보 이력이 없으며 최근 3년 안에 장기연체가 없다면 신용점수 산정에서 제외될 수 있습니다.
마이너스통장 연체 전 체크리스트
연체 전, 이 다섯 가지만 확인해 주세요
☐ 이자 납입일을 확인하고, 하루라도 놓쳤다면 5영업일 안에 갚기
☐ 사용 잔액과 적용금리를 확인하고, 한 달 이자를 직접 계산해 보기
☐ 금감원 파인에서 다른 은행 금리와 비교해 보기
☐ 만기일을 확인하고, 연장 심사 전에 은행과 상담하기
☐ 감당이 안 되면 연체 전에 신속채무조정·서민금융지원센터 상담하기
연체는 미루면 커집니다.
40대 연체액이 10개월 만에 81.6% 늘었다는 수치는 남의 이야기가 아닐 수 있습니다. 금리와 고정지출이 동시에 압박하는 시기라, 마통을 쓰고 있다면 이번 달 이자부터 한 번 계산해 보는 게 좋습니다.
자주 묻는 질문
마이너스통장 연체이자는 어떻게 계산되나요?
연체이자율은 적용금리보다 연 3%포인트 높고, 최고 연 12%까지 올라갑니다. 이자 납입일 다음 날부터 적용됩니다. 적용금리가 연 6%라면 연체이자율은 연 9%가 되고, 1,000만 원을 30일 연체하면 약 73,973원의 연체이자가 붙습니다. 이 수치는 우리은행 상품 안내 기준이며, 금리와 조건은 은행과 상품별로 다릅니다.
마이너스통장 이자를 하루만 늦게 내면 바로 연체되나요?
하루만 늦었다고 바로 연체 정보가 등록되는 건 아닙니다. 10만 원 이상을 5영업일 이상 연체해야 신용조회회사에 단기연체 정보가 등록될 수 있습니다. 다만 이자 납입일 다음 날부터는 연체이자율이 적용되고, 미납 이자가 원금에 가산될 수 있으니 5영업일 안에 갚는 게 가장 안전합니다.
마이너스통장 연체되면 신용점수가 바로 떨어지나요?
연체 이력이 신용평가에 반영되면 점수가 떨어질 수 있고, 회복도 바로 되지 않습니다. 다만 30일 미만이거나 30만 원 미만인 단기연체가 1건이고, 최근 5년 안에 신용도판단정보·공공정보 이력이 없으며 최근 3년 안에 장기연체가 없다면 신용점수 산정에서 제외될 수 있습니다.
마이너스통장을 신용대출로 갈아탈 수 있나요?
갈아탈 수 있습니다. 일반 신용대출 금리가 마이너스통장보다 낮은 편이라 같은 금액이면 이자가 줄어드는 경우가 많습니다. 우리 WON 갈아타기 직장인대출 같은 대환 상품도 있습니다. 다만 본인 조건에 따라 금리가 달라지니, 금감원 파인에서 비교한 뒤 결정하는 게 좋습니다.
마이너스통장 만기 연장이 거절되면 어떻게 되나요?
연장이 거절되면 만기에 빌린 돈을 한 번에 갚아야 합니다. 마이너스통장은 1년 단위 약정이라 만기마다 연장 심사를 받습니다. 상환이 버겁다면 만기 전에 은행과 협의해 연장이나 상환 유예를 논의하는 게 좋습니다.
마이너스통장 연체가 걱정되면 어디에 상담하나요?
연체 30일 이하이거나 연체가 우려되는 상황이라면 신용회복위원회 신속채무조정 상담을 받아볼 만합니다. 이자 조정과 상환기간 연장이 가능합니다. 서민금융지원센터에서도 상담을 받을 수 있고, 새출발기금 같은 채무조정 제도도 함께 살펴볼 만합니다.
출처
연합뉴스, “시련의 ‘빚투’…40대 마통 연체액 올해 들어 82% 증가”, 2026년 11월 22일 05:47 송고 (한지훈·채새롬·이도흔 기자) — 5대 은행 마통 연체액·연체율·사용 잔액·한도 소진율 수치, 급증 원인 관련 은행 관계자 발언
우리은행 상품 안내 — 마이너스통장 연체이자율(적용금리 + 연 3%, 최고 연 12%), 매일 적수 기준·일중 최고잔액 기준 일할 계산, 이자계산일 다음 날 원금 가산, 원금 만기 일시상환·이자 매월 후취
금융감독원 금융소비자 정보포털 파인(fine.fss.or.kr) 안내 — 연체이자율·단기연체 정보 등록(10만 원 이상·5영업일 이상)·기한의 이익 상실·한국신용정보원 등록(3개월 이상·100만 원 초과) 기준, 신속채무조정 조건
금융감독원 금융꿀팁 200선 “대출이자 부담 줄이기” — 이자 부담 줄이는 방법 6가지(금액·기간 신중 결정, 파인 비교, 거래집중 금리감면, 금리인하 요구권, 이자 일부 납입, 자금사정에 맞춘 재조정)
제1금융권 마이너스통장 금리·한도 비교(allkey.co.kr, 2026-11-10 게시, 11-12 업데이트) — 마통 vs 일반 신용대출 금리 비교, 1년 만기·연장 심사, DSR 반영, 이자 계산 예시(500만 원 연 6% 30일 ≈ 24,658원)
확인일: 2026년 11월 22일