한화오션 주가 전망|2분기 어닝 서프라이즈와 52주 최저가의 괴리 분석
📌 핵심 정리
한화오션은 2026년 2분기 매출 5조 4,432억 원·영업이익 7,361억 원의 어닝 서프라이즈를 기록했지만, 주가는 10월 13일 67,100원으로 52주 최저가(63,500원) 근처에 머물고 있습니다. 캐나다 잠수함 수주 탈락·노조 파업·차익 실현이 주가를 눌렀고, 9월 한 달 2.9조 원 수주와 태국 호위함 우선협상대상자 선정이 반등 변수입니다.
한화오션 주가 현황 — 실적과 주가의 괴리

2026년 10월 13일 기준 한화오션(042660) 종가는 67,100원입니다. 52주 최고가 154,800원과 비교하면 절반 이하로 떨어진 수준이고, 장중 52주 최저가 63,500원을 기록하기도 했습니다. 시가총액은 약 19.7조 원, PER 9.48배·PBR 2.61배로 동일 업종 평균보다 낮습니다. (네이버페이 증권, 2026-10-13 기준)
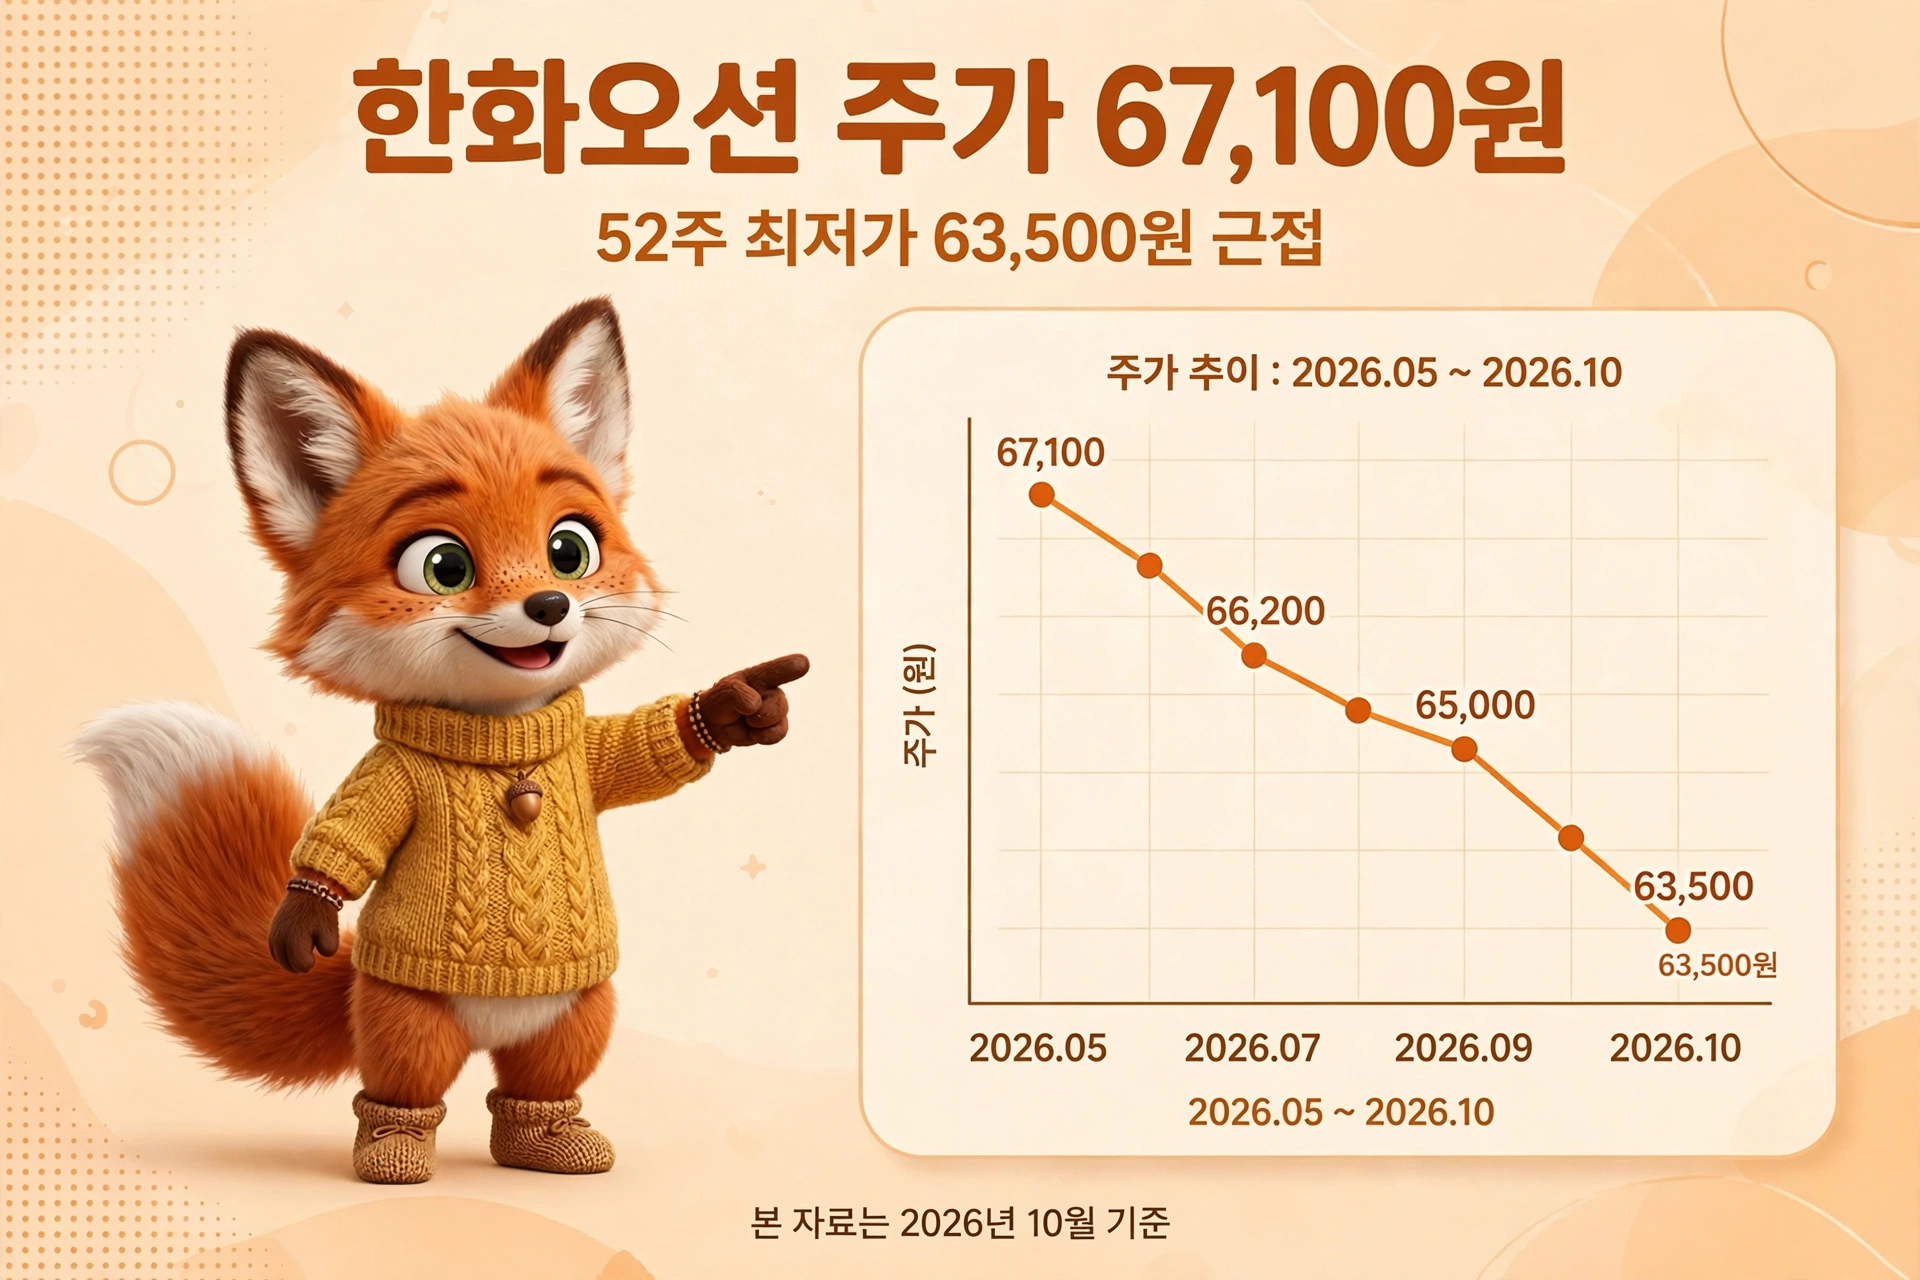
| 구분 | 수치 (2026-10-13 기준) | 비고 |
|---|---|---|
| 종가 | 67,100원 (-0.30%) | 전일 대비 -200원 |
| 52주 최고 / 최저 | 154,800원 / 63,500원 | 최저가 경신 후 약반등 |
| 시가총액 | 약 19.7조 원 | 외국인 소진율 9.78% |
| PER / PBR | 9.48배 / 2.61배 | 업종 평균(10.07배) 하회 |
| EPS / BPS | 6,770원 / 24,558원 | 네이버페이 증권 집계 |
※ 위 표는 네이버페이 증권 시세(2026-10-13)를 기준으로 직접 정리한 1차 자료입니다. 실시간 시세는 증권사 HTS·MTS에서 확인하세요.
2026년 2분기 어닝 서프라이즈 뜯어보기
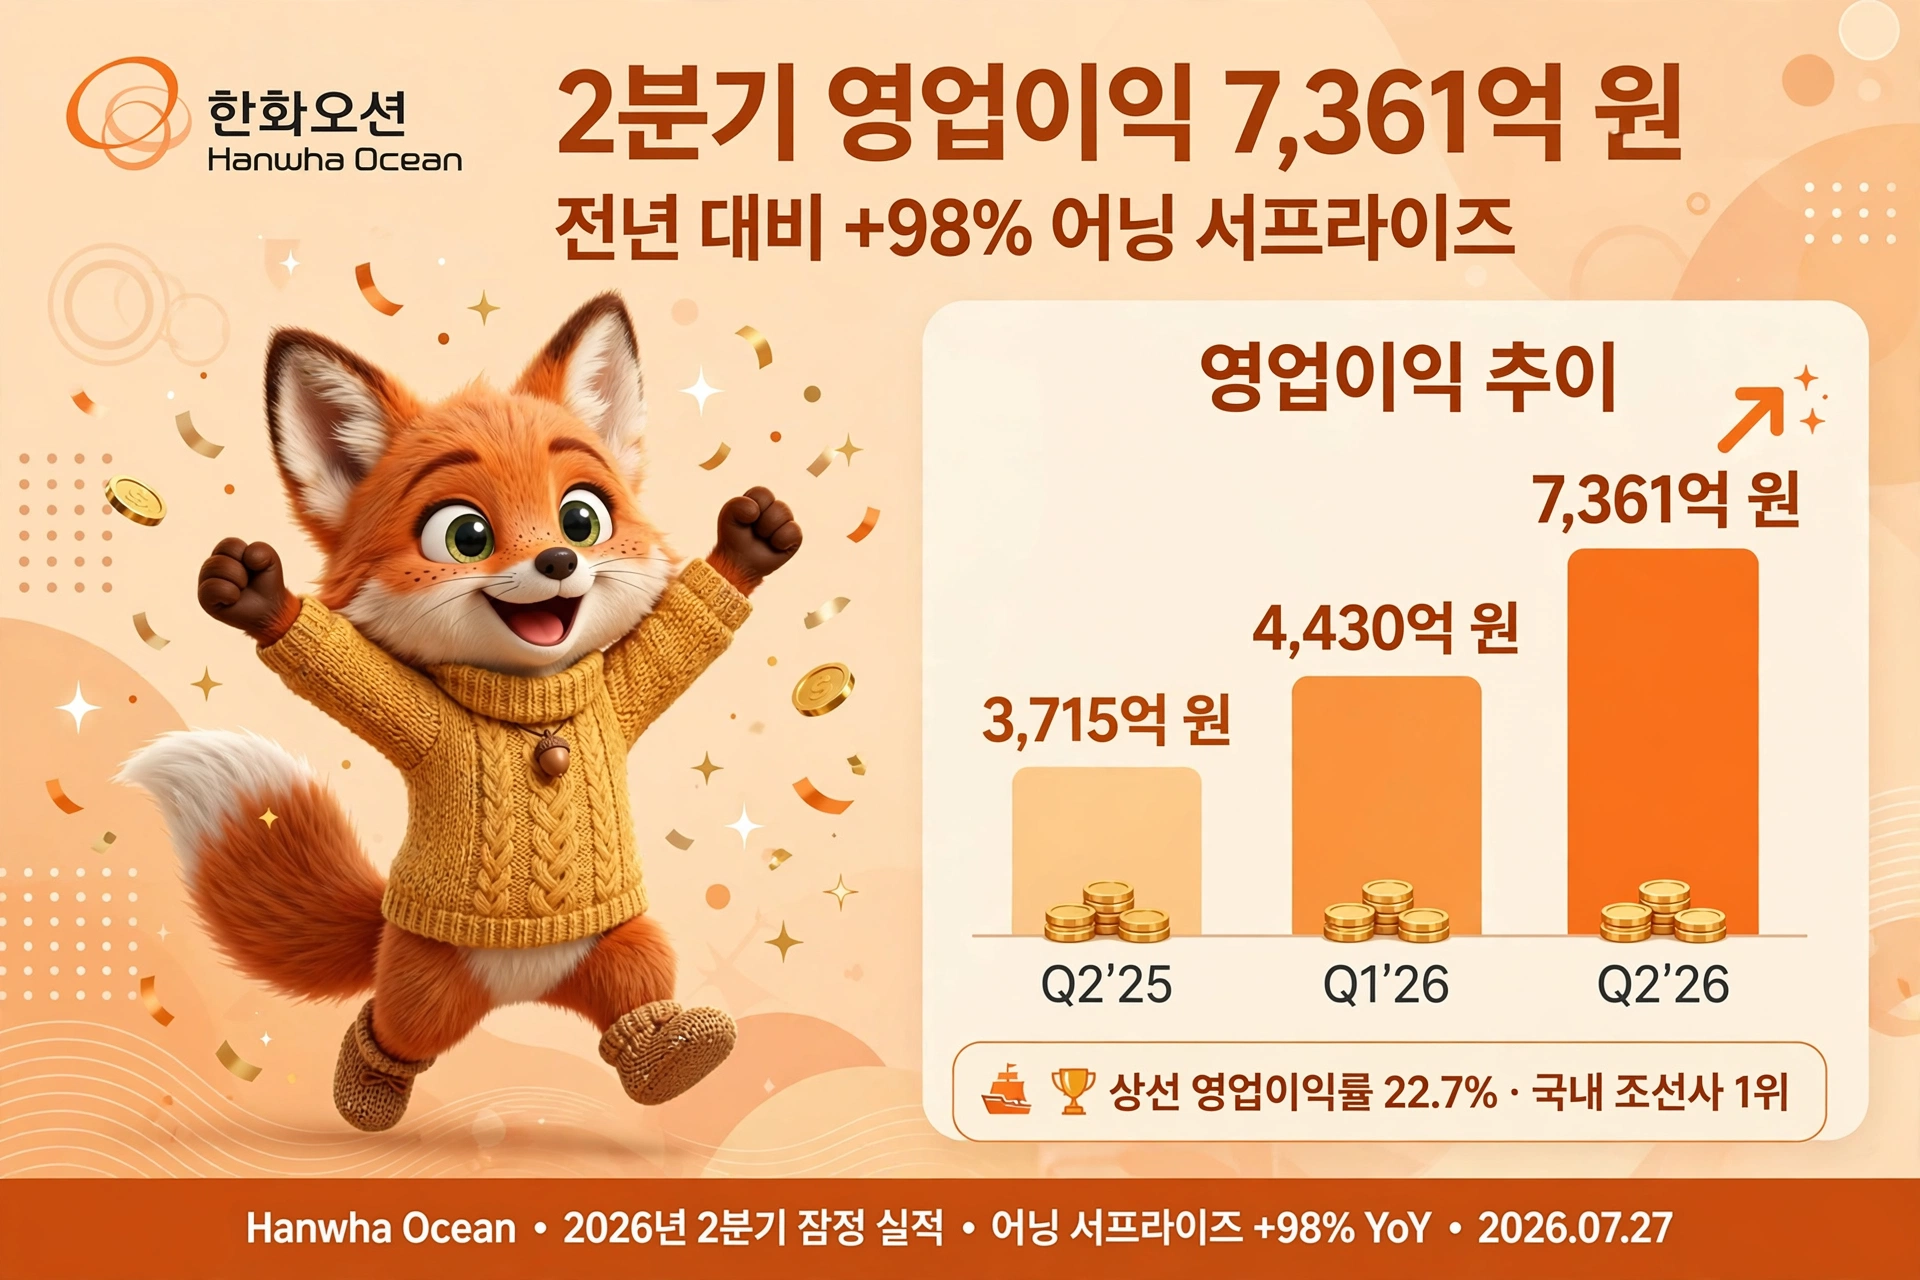
한화오션은 2026년 2분기 연결 기준 매출 5조 4,432억 원(전년 동기 대비 +65.2%), 영업이익 7,361억 원(+98.0%)을 기록했다고 공시했습니다. 상반기 누적 영업이익은 1조 1,772억 원(+87%)으로, 연간 컨센서스(매출 13.8조 원·영업이익 1.65조 원) 달성에도 청신호가 켜졌습니다. 매일경제 보도에 따르면 생산 안정화·조업 효율 개선과 약 1조 5,000억 원 규모 해양 프로젝트 인도분이 실적을 끌어올렸습니다.
| 분기 | 매출 | 영업이익 | 핵심 요인 |
|---|---|---|---|
| 2026년 1분기 | 3조 2,099억 원 | 4,411억 원 | 컨센서스 상회, LNG선 비중 70% |
| 2026년 2분기 | 5조 4,432억 원 (+65.2%) | 7,361억 원 (+98.0%) | 해양 프로젝트 인도+고선가 LNG선 |
| 2026년 상반기 누적 | 8조 6,531억 원 (+34%) | 1조 1,772억 원 (+87%) | 상선 영업이익률 22.7% (국내 1위) |
📊 사업부별 2분기 성적표
· 상선사업부: 매출 3조 2,397억 원(+15%), 영업이익 7,356억 원(+95%) — LNG선 중심 고부가 건조 본격화
· 특수선사업부: 매출 3,272억 원(+38%), 영업손실 29억 원 — 잠수함·수상함 물량 증가했으나 마케팅 비용 반영
· 에너지플랜트: 매출 2조 679억 원(+350%), 영업이익 62억 원 흑자전환 — FPSO 프로젝트 종료분 일시 반영
※ 실적 수치는 회사 공시와 언론 보도(매일경제·아이뉴스24)를 기준으로 직접 정리했습니다. 정확한 수치는 DART 전자공시에서 확인하세요.
9월 수주 랠리 — 한 달에 2.9조 원
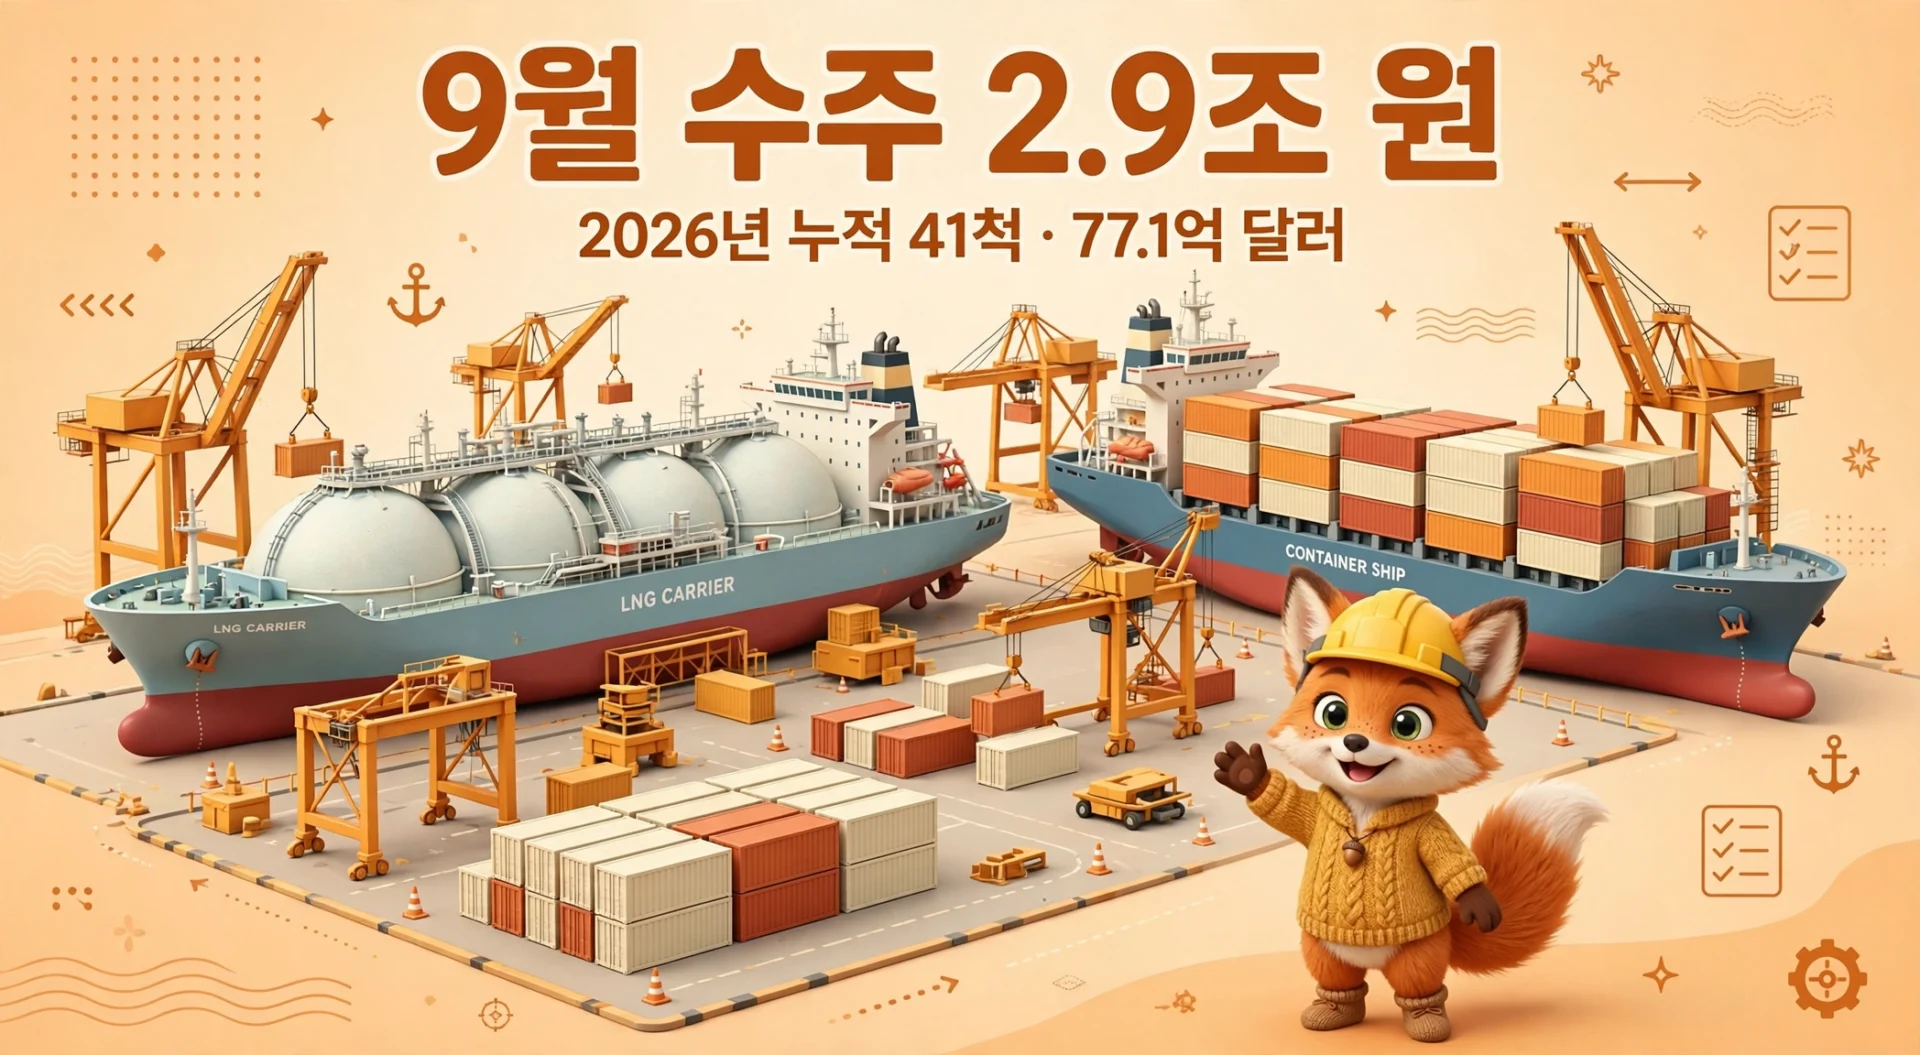
실적만큼 뜨거웠던 게 9월 수주입니다. 한화오션은 9월 한 달간 약 2조 8,918억 원의 신규 수주를 기록했습니다. 아프리카 선주 대상 LNG선 2척(6,800억 원), 대만 양밍해운의 13,650TEU LNG 이중연료 컨테이너선 6척(1조 5,527억 원), 오세아니아 선주 대상 초대형 가스운반선 3척 등이 포함됩니다. 2026년 누적 수주는 41척·약 77.1억 달러(약 10.5조 원)로, 고부가 선종 중심의 선별 수주 전략이 통했다는 평가입니다.
| 선종 | 2026년 누적 수주 | 비고 |
|---|---|---|
| VLCC (초대형원유운반선) | 18척 | 올해 최다 수주 선종 |
| LNG선 | 8척 | 고선가·고마진 핵심 |
| 컨테이너선 | 6척 | 양밍해운 1.55조 원 포함 |
| VLAC / VLGC | 3척 / 3척 | 친환경 연료 추진선 |
| WTIV (해상풍력설치선) | 1척 | 신성장 선종 |
| 합계 | 41척 · 약 77.1억 달러 | 약 10.5조 원, 3년치 일감 확보 |
※ 수주 현황은 회사 공시와 언론 보도를 기준으로 직접 정리했습니다. 조선 3사 합산 수주잔고는 12년 만에 200조 원을 돌파했습니다.
주가를 누른 3가지 악재
실적과 수주가 좋은데도 주가가 52주 최저가 근처에 머무는 이유를 정리했습니다.
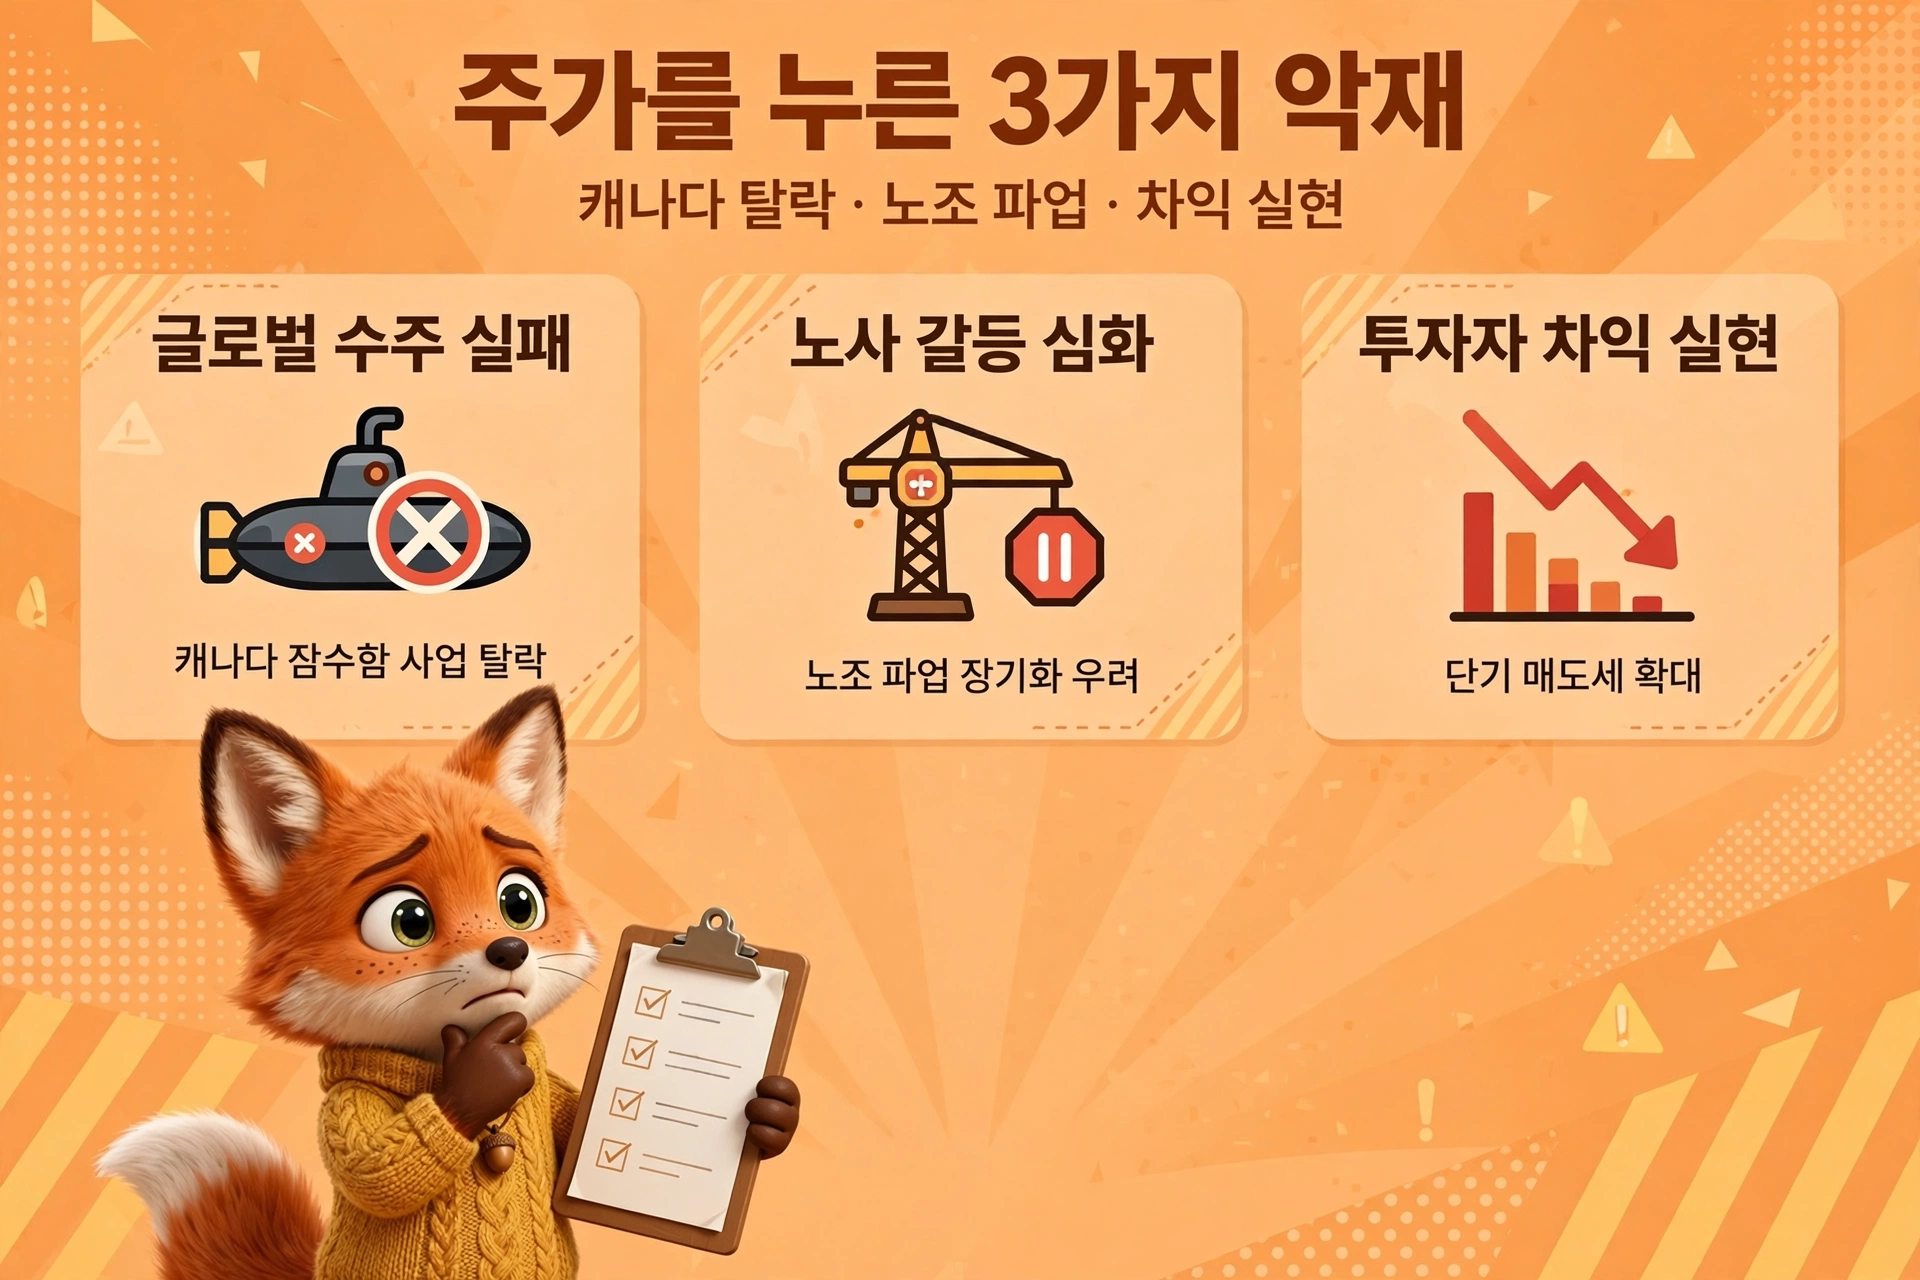
💥 캐나다 잠수함(CPSP) 수주 탈락
최대 60조 원 규모의 캐나다 차세대 잠수함 사업에서 2026년 7월 6일 독일 TKMS가 우선협상대상자로 선정되며 탈락했습니다. 기대감이 선반영됐던 터라 다음 날 주가는 22.65% 폭락(89,800원 마감)했고, 특수선 프리미엄이 한 번에 빠졌습니다. 한국 핵잠수함 관련주 정리 글에서도 잠수함 사업의 주가 민감도를 다룬 바 있습니다.
💥 노조 부분 파업과 생산 차질 우려
9월에는 노조가 7시간 총파업에 이어 골리앗 크레인 4기 가동을 중단하는 등 쟁의 수위를 높였습니다. 건조 일정 차질 우려가 실적 기대를 갉아먹는 요인으로 작용했습니다.
💥 어닝 서프라이즈 후 차익 실현
2분기 호실적 발표(7월 27일) 직후 "호재의 마지막 확인"이라는 인식이 퍼지며 기관·외국인 매물이 출회됐습니다. 고선가 LNG선 효과와 고환율 수혜가 이미 예견된 재료로 해석된 것입니다. 증권가에서는 2028년 LNG선 인도 물량 감소에 따른 믹스 불확실성도 지적합니다.
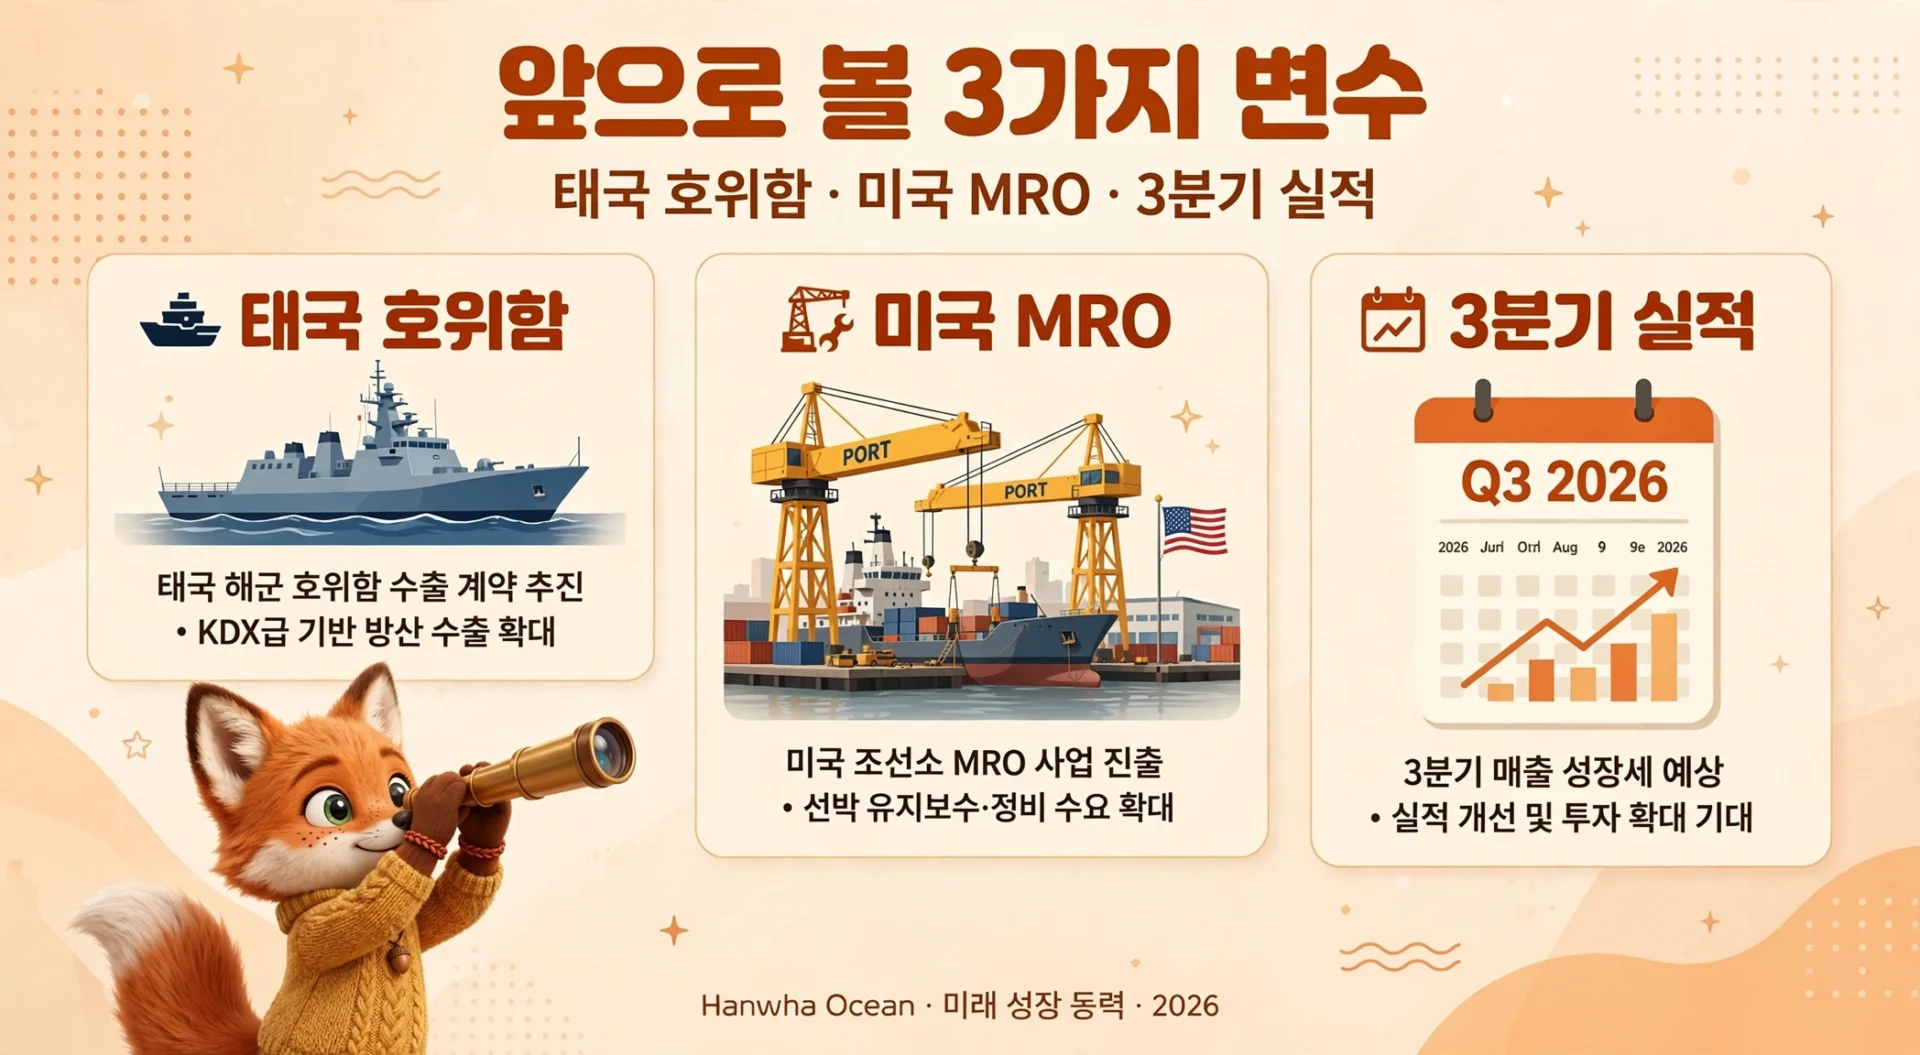
앞으로 볼 3가지 변수
주가의 방향을 가를 변수들을 정리했습니다. 확정된 사실이 아닌 진행 중인 사안인 만큼, 공시와 보도로 최신 상황을 확인하시기 바랍니다.
🇹🇭 태국 호위함 우선협상대상자 선정
9월 태국 해군의 차세대 호위함 사업 우선협상대상자로 선정됐습니다. 최종 계약 시 약 6,833억 원 규모로, 캐나다 탈락의 아쉬움을 달랠 해외 방산 수주입니다. 중동·동남아·남미 등 해외 함정 사업이 이어지고 있습니다.
🇺🇸 미국 필리조선소와 MRO 기회
미국 필리조선소는 약 30억 달러의 수주잔고를 보유하고 있으며 2026년 턴어라운드를 목표로 합니다. 증권가는 내년부터 미 해군 함정 건조·MRO(유지보수) 사업 기회가 확대될 것으로 보고 있습니다. 미국 방산·우주 ETF 동향과 함께 보면 한미 조선 협력의 큰 그림이 보입니다.
📋 3분기 실적 발표
10월 들어 기업설명회(IR) 개최 안내와 결산실적 공시예고가 공시됐습니다. 2분기의 어닝 서프라이즈가 3분기에도 이어질지가 단기 주가의 분기점이 될 전망입니다. K방산 ETF 종목 정리에서 방산 섹터 전체 흐름도 함께 확인해 보세요.
🔮 증권사 목표주가 (참고용)
· 증권사 평균 목표주가 약 164,750원, 최고 180,000원 (상상인증권)
· 유안타 179,000원 · SK 175,000원 · 키움 179,000원 — 전원 매수 의견
· 단, 목표주가는 증권사의 전망일 뿐 확정된 미래 가격이 아닙니다.
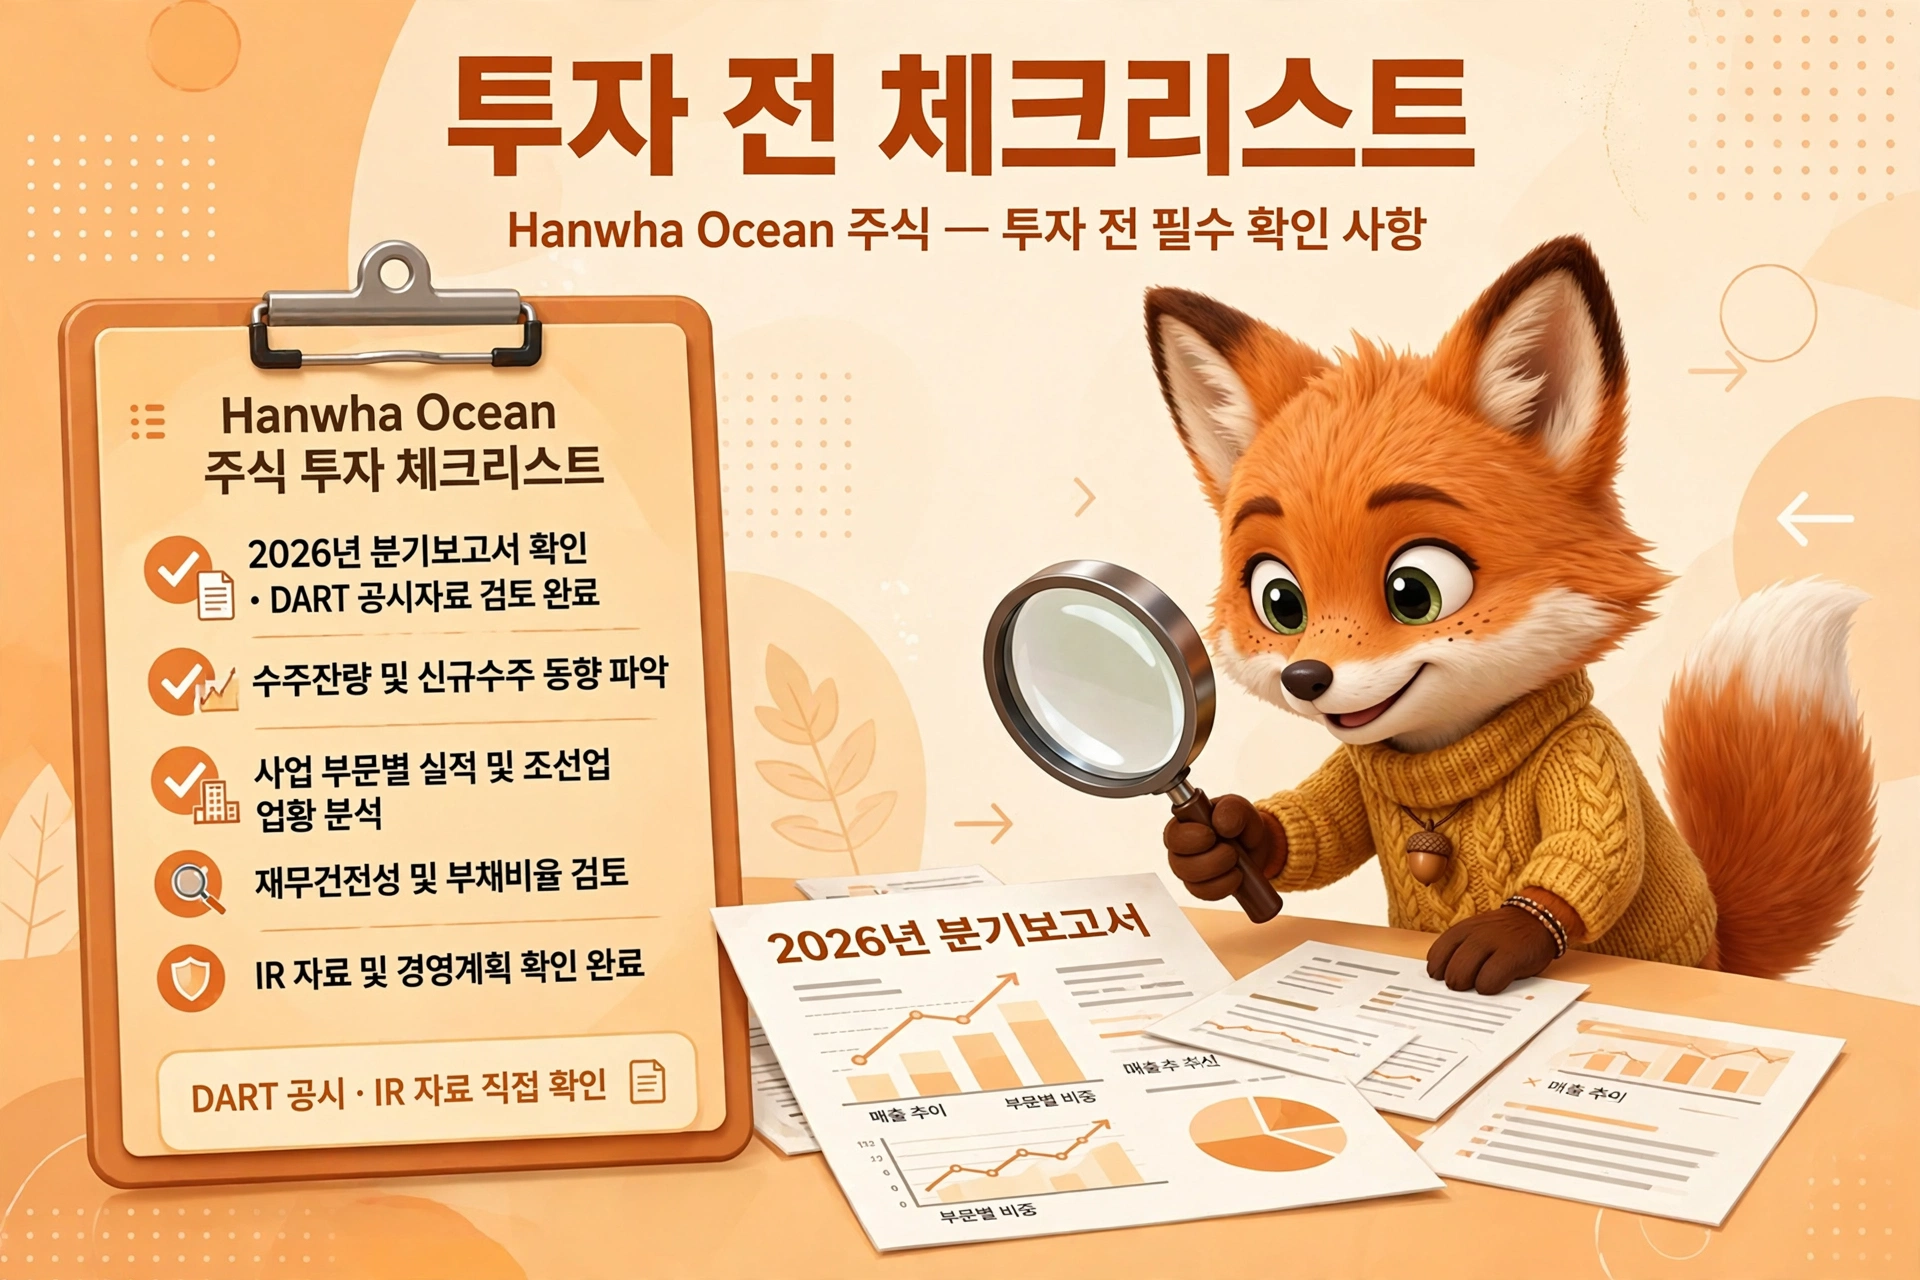
투자 전 체크리스트
한화오션을 볼 때 확인해야 할 항목을 정리했습니다. 아래 내용은 정보 제공 목적이며, 매수·매도를 권유하지 않습니다.
✅ 투자 전 확인 사항
· 분기 실적이 컨센서스를 충족하는지 — DART에서 분기보고서 직접 확인
· 고선가 LNG선 인도 비중이 유지되는지 (2028년 믹스 변화 주의)
· 태국 호위함 최종 계약·미국 MRO 등 방산 수주 진행 상황
· 노사 협상 타결 여부와 생산 정상화
· 조선업 사이클 위치 — 신조선가 지수와 업종 밸류에이션 비교
⚠️ 투자 유의사항
이 글의 수치·전망은 공개된 공시와 언론 보도를 바탕으로 정리한 참고 정보이며, 특정 종목의 수익을 보장하거나 매수·매도를 권유하지 않습니다. 주가는 시장 상황에 따라 크게 변동할 수 있으니, 모든 투자 판단과 책임은 본인에게 있습니다. 투자 전 한화오션 공식 홈페이지 IR 자료와 DART 공시를 직접 확인하시기 바랍니다.
자주 묻는 질문
Q 한화오션 2분기 실적이 왜 서프라이즈였나요?
A 매출 5조 4,432억 원(전년 대비 +65.2%), 영업이익 7,361억 원(+98.0%)으로 시장 기대를 웃돌았습니다. 고선가 LNG선 매출 본격화, 약 1조 5,000억 원 규모 해양 프로젝트 인도분 일시 반영, 생산 안정화가 겹친 결과입니다. 상선 부문 영업이익률은 22.7%로 국내 조선사 중 1위였습니다.
Q 실적이 좋은데 주가는 왜 떨어졌나요?
A 세 가지 요인이 겹쳤습니다. ① 7월 캐나다 잠수함 사업 탈락으로 기대감이 빠지며 하루 22.65% 폭락 ② 9월 노조 부분 파업으로 생산 차질 우려 ③ 어닝 서프라이즈 발표 후 차익 실현 매물 출회. 시장에서는 "수주 기대"보다 "이익 실현 확인"을 더 중요하게 보는 국면으로 바뀌었다는 분석이 나옵니다.
Q 캐나다 잠수함 탈락의 영향은 어느 정도인가요?
A 최대 60조 원 규모 사업의 우선협상대상자가 독일 TKMS로 정해지며 한화오션은 탈락했습니다. 단기적으로는 특수선 프리미엄이 빠졌지만, 회사 측은 아프리카·유럽·아시아 등 다른 지역의 잠수함 수출 기회를 지속 협의 중이라고 밝혔습니다. 태국 호위함 우선협상대상자 선정(9월)으로 해외 방산 수주 모멘텀을 이어가고 있습니다.
Q 증권사 목표주가는 얼마인가요?
A 증권사 평균 목표주가는 약 164,750원, 최고는 상상인증권의 180,000원입니다. 유안타 179,000원, SK 175,000원, 키움 179,000원으로 전원 매수 의견을 제시했습니다. 다만 목표주가는 전망치일 뿐이므로 참고용으로만 활용하시기 바랍니다.
Q 한화오션 실적은 어디서 직접 확인할 수 있나요?
A 금융감독원 전자공시시스템 DART(dart.fss.or.kr)에서 분기보고서·사업보고서를, 한화오션 공식 홈페이지 IR 섹션에서 실적발표 자료를 확인할 수 있습니다. 투자 전에는 반드시 1차 자료를 직접 확인하시기 바랍니다.
한화오션의 핵심은 역대급 실적(2분기 영업이익 7,361억 원)과 52주 최저가 근처 주가(67,100원)의 괴리입니다. 캐나다 탈락·파업·차익 실현이 주가를 눌렀지만, 9월 2.9조 원 수주와 태국 호위함·미국 MRO 변수가 남아 있습니다. 3분기 실적이 이 괴리를 좁힐 분기점이 될 전망입니다. 다만 모든 수치는 참고용이니, 투자 전 DART 공시와 IR 자료를 직접 확인하시기 바랍니다.
✍️ 작성 방식과 검수 기준: 회사 공시와 매일경제·아이뉴스24 등 언론 보도를 기준으로 사람이 직접 작성·사실 확인했습니다. 목표주가·투자의견은 증권사 전망 인용이며 매수·매도를 권유하지 않습니다. (최종 확인일: 2026-10-14)